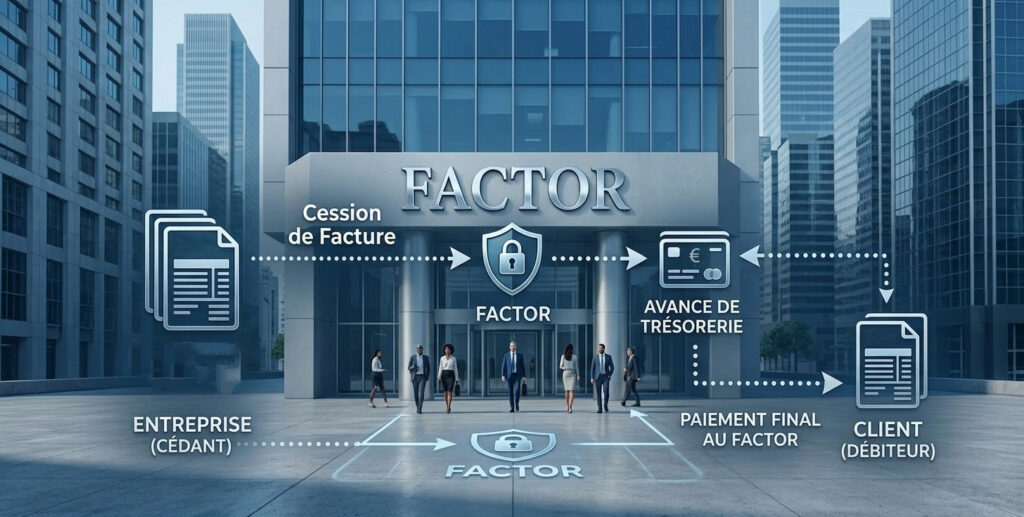
Affacturage définition : il s’agit d’un contrat par lequel une entreprise cède ses factures clients à un établissement financier spécialisé, le factor, qui en verse une grande partie du montant avant l’échéance et prend en charge le recouvrement. La créance sort de votre patrimoine et devient, pour vous, une avance de trésorerie moyennant commission.
- Transfert de créance : le factor devient le créancier de votre client.
- Avance habituelle : entre 80 et 95 % du montant de la facture.
- Solde versé après encaissement, une fois les frais déduits.
- Clause décisive : cession avec ou sans recours en cas d’impayé.
- Engagement courant : douze mois, parfois vingt-quatre.
Table of Contents
ToggleL’affacturage, une cession de créance avant d’être un financement
Beaucoup de dirigeants rangent l’affacturage dans la case des crédits à court terme. Dans la pratique, la comparaison se défend : dans les deux cas, une somme entre en caisse avant l’échéance prévue. Sur le terrain juridique, la logique diffère totalement. Vous ne sollicitez pas un prêteur, vous transférez un droit que vous détenez déjà sur un client.
Le mécanisme s’appuie sur les règles du Code civil relatives à la cession de créance et à la subrogation conventionnelle. Votre facture quitte votre patrimoine pour rejoindre celui du factor, qui devient le créancier à votre place. Si le client règle, il règle le factor. S’il conteste la prestation, la contestation remonte jusqu’à vous par le même canal. Cette bascule explique pourquoi un contrat d’affacturage ressemble davantage à une assurance-crédit adossée à un financement qu’à un simple découvert bancaire.
La conséquence la plus concrète tient en une phrase : vous ne pouvez pas financer deux fois la même facture, ni la retirer du dispositif dès qu’elle vous arrange, sauf clause prévoyant le contraire. Le périmètre de cession, c’est-à-dire la liste des clients et des factures concernées, est donc le premier point à négocier.
Le trajet d’une facture chez le factor, étape par étape
Le déroulé est standardisé, ce qui permet de comparer les offres sur des bases identiques.
- Ouverture de la ligne : le factor analyse vos comptes, votre antériorité d’activité et la qualité de vos clients. Il fixe un plafond global et, le plus souvent, un plafond par donneur d’ordre.
- Émission de la facture : vous la transmettez accompagnée du bon de commande ou du bon de livraison, qui atteste que la prestation a bien été réalisée.
- Validation : le factor vérifie que la facture entre dans le périmètre contractuel et que le client n’est pas déjà en incident de paiement.
- Avance : une fraction du montant, généralement comprise entre 80 et 95 %, est virée sur votre compte, souvent en vingt-quatre à quarante-huit heures.
- Recouvrement : le factor relance le client à l’échéance. Vous recevez les relances, mais vous n’êtes plus le créancier.
- Clôture : à l’encaissement, le solde vous est versé après déduction des commissions, des intérêts de financement et des frais annexes.
Ce séquençage fait apparaître un point souvent négligé : le coût ne porte pas uniquement sur la période d’avance, mais aussi sur le temps que met réellement le client à payer. Un retard de trente jours se traduit par trente jours de commission supplémentaires.
Avec recours ou sans recours : la clause qui fixe votre exposition
Dans une cession sans recours, le factor supporte l’insolvabilité du client. Si celui-ci ne paie pas, la perte reste chez le factor, sous réserve que la créance ait été validée et que le litige ne découle pas d’un désaccord commercial. Vous financez ce transfert de risque par une commission plus élevée.
Avec recours, la mécanique s’inverse. Le factor vous avance les fonds, mais vous restez redevable du montant si le client fait défaut. L’opération devient alors un financement adossé à une créance, avec un coût plus faible et un risque inchangé pour votre entreprise. La nuance est déterminante pour une petite structure dont l’activité dépend de trois ou quatre clients.
Un contrat peut aussi prévoir une couverture partielle, ou un plafond d’indemnisation par client. Lisez ce passage avant de comparer les tarifs, car deux offres affichant des commissions proches ne couvrent pas le même risque.
Décomposer la facture du factor pour connaître le coût réel
La grille tarifaire mélange plusieurs lignes, et c’est leur somme qui compte, pas le taux mis en avant sur la brochure.
| Poste | Base de calcul | Ordre de grandeur observé |
|---|---|---|
| Commission d’affacturage | Pourcentage du montant de la facture | 0,3 % à 1,5 % |
| Commission de financement | Taux annuel appliqué à la durée de l’avance | Variable selon le profil |
| Frais de dossier | Forfait à l’ouverture du contrat | Quelques centaines d’euros |
| Frais sur facture | Par facture remise ou par échéance | Moins de 2 euros par ligne |
| Pénalités | Remise tardive d’un justificatif | Selon contrat |
Ces fourchettes restent indicatives et servent surtout à poser les bonnes questions. Un factor adapte systématiquement ses conditions au volume traité, au secteur et à la qualité des payeurs. Le réflexe utile consiste à demander une simulation chiffrée sur trois mois de facturation réelle, en intégrant les retards habituels de vos clients.
Affacturage, crédit court terme et découvert : trois réponses à trois besoins
Le découvert autorisé couvre un creux ponctuel, de quelques jours à quelques semaines, et se renégocie chaque année. Le crédit court terme finance un besoin identifié, avec une échéance arrêtée à l’avance. L’affacturage suit mécaniquement le volume de votre chiffre d’affaires facturé : plus vous facturez, plus la ligne se remplit.
Cette indexation constitue sa principale force et sa principale limite. Une entreprise dont la facturation fluctue fortement y trouvera un levier souple, car la ligne s’adapte sans renégociation. En revanche, une structure à facturation régulière et à clients très solvables paiera probablement plus cher qu’avec un crédit classique. Avant d’arbitrer, il est utile de mesurer votre marge de manœuvre bancaire : la page Capacité emprunt détaille la méthode de calcul utilisée par les établissements.
Il existe enfin un troisième cas, celui de l’entreprise qui finance ses clients sans le savoir, en laissant filer des délais de paiement trop longs. Dans cette situation, la renégociation des conditions de règlement en amont rapporte souvent davantage que n’importe quel montage financier.
Quels profils d’entreprises en tirent un bénéfice net
Trois configurations ressortent. La première est celle du prestataire en forte croissance, dont le besoin de trésorerie progresse plus vite que les fonds propres. La deuxième concerne les sociétés qui travaillent avec de grands donneurs d’ordre, dont les délais de paiement sont longs mais la solvabilité élevée. La troisième vise les activités saisonnières, qui encaissent tard après avoir payé fournisseurs et salaires.
Les professions libérales et les métiers de service entrent dans le champ dès lors qu’elles facturent des entreprises et non des particuliers. Une praticienne qui adresse ses prestations à des sociétés, à un organisme de formation ou à un établissement doit d’abord consolider sa couverture professionnelle, comme le rappelle la page RC Pro infirmière libérale, avant d’envisager la cession de ses créances. De la même manière, les chargés d’affaires d’un factor raisonnent comme des assureurs-crédit, avec une grille de sélection des clients qui emprunte beaucoup aux logiques présentées dans une Formation assurance.
Quatre pièges qui rendent le dispositif contre-productif
- Céder l’intégralité de sa facturation. Certains clients stratégiques acceptent mal d’apprendre qu’un tiers gère leur compte. Une clause de délégation mal expliquée peut abîmer une relation construite sur des années.
- Confondre chiffre d’affaires et encaissement. Une facture contestée sort du périmètre et revient dans votre trésorerie, parfois au pire moment du cycle.
- Signer sans étudier la clause de sortie. Un engagement de vingt-quatre mois avec préavis long immobilise votre capacité de négociation pendant deux exercices.
- Oublier les frais annexes. Ils pèsent peu à l’unité et beaucoup en fin d’année, surtout si le volume de factures remises est élevé.
Le point commun de ces erreurs reste le même : la décision est prise sur le taux affiché, alors qu’elle devrait reposer sur le coût complet et sur la souplesse contractuelle.
La vérification à mener avant de signer
Demandez le détail des commissions, la durée d’engagement, le mode de calcul des intérêts, le plafond par client, la procédure en cas de litige et les conditions de résiliation. Faites confirmer par écrit le traitement des avoirs et des remises commerciales, car ces ajustements modifient directement le solde qui vous sera reversé.
Sur le volet protection de l’entreprise, la question du coût ne se limite pas au financement. Un contrat d’affacturage s’articule avec vos garanties existantes, notamment la responsabilité civile et la protection juridique. La page Comment prendre assurance entreprise loop présente le parcours de souscription, et la FAQ assurance-entreprise-loop.com mise à jour regroupe les points de vigilance les plus fréquents.
+L’affacturage est-il réservé aux entreprises de grande taille ?
Non. Des structures de quelques salariés y accèdent, à condition de facturer des entreprises et de présenter un volume suffisant pour intéresser un factor. En dessous d’un certain montant annuel de facturation, les frais fixes pèsent trop lourd et un crédit court terme ou un découvert négocié reste plus économique.
+Que se passe-t-il si un client refuse de payer une facture cédée ?
Tout dépend de la clause de recours. Sans recours, le factor assume la perte si le client est insolvable et si la créance avait été validée. Avec recours, l’avance vous est reprise ou débitée. Dans les deux cas, un litige commercial sur la prestation rend la créance contestable et fait retomber la charge sur vous.
+Peut-on sélectionner seulement une partie de sa clientèle ?
Oui, le contrat définit un périmètre de cession. Vous pouvez limiter l’opération à certains donneurs d’ordre ou à certains types de factures. Cette souplesse se paie parfois par des conditions moins favorables, car le factor dilue ses frais fixes sur un volume plus faible.
+Le factor peut-il revenir sur une facture déjà acceptée ?
Il peut la refuser au moment de la remise, notamment si le client dépasse le plafond autorisé ou présente un incident de paiement. Une fois la facture validée et l’avance versée, la remise en cause suppose un motif contractuel précis, par exemple une contestation du client ou un justificatif manquant.
+Quel effet l’affacturage produit-il sur le bilan ?
La facture cédée sort de vos créances clients et l’avance entre en trésorerie, ce qui allège le besoin en fonds de roulement. Selon la présentation retenue et la nature du contrat, l’opération s’analyse comme une cession de créance et non comme un emprunt. Faites valider ce traitement par votre expert-comptable avant de signer.
+Faut-il prévenir son expert-comptable avant de s’engager ?
Oui, et plutôt deux fois qu’une. Le contrat modifie le circuit de recouvrement, la comptabilisation des créances et la lecture de votre trésorerie. Un avis extérieur permet aussi de vérifier que le coût complet reste inférieur au gain de marge dégagé par l’avance de fonds.