Face au risque d’une amende de 45 000 euros, votre rc pro infirmière libérale protège-t-elle réellement votre patrimoine et votre droit d’exercer contre une erreur de soin ? Ce guide détaille précisément vos obligations légales liées à la loi Kouchner ainsi que les garanties indispensables couvrant les dommages corporels ou matériels causés à vos patients. Cette analyse démontre comment transformer une contrainte administrative en un véritable levier de sécurité financière tout en optimisant vos charges professionnelles réelles déductibles grâce à une protection juridique performante, assurant ainsi la pérennité de votre activité libérale indépendante.
Pourquoi la rc pro infirmière libérale est un impératif légal
Après avoir posé le décor de l’installation en libéral, il faut s’attaquer au socle juridique qui encadre votre activité.
La loi Kouchner et les risques de sanctions
La loi du 4 mars 2002 encadre votre pratique. Ce texte impose une assurance responsabilité civile. Découvrez la RC Pro infirmière libérale : Assurance et garanties couvertes pour débuter sereinement.
Une omission peut coûter cher. Vous risquez une amende de 45 000 euros. Pire, une interdiction définitive d’exercer votre métier d’infirmière pourrait briser net votre carrière libérale.
Restez vigilante sur ce point. Votre sécurité administrative est le fondement de votre tranquillité.
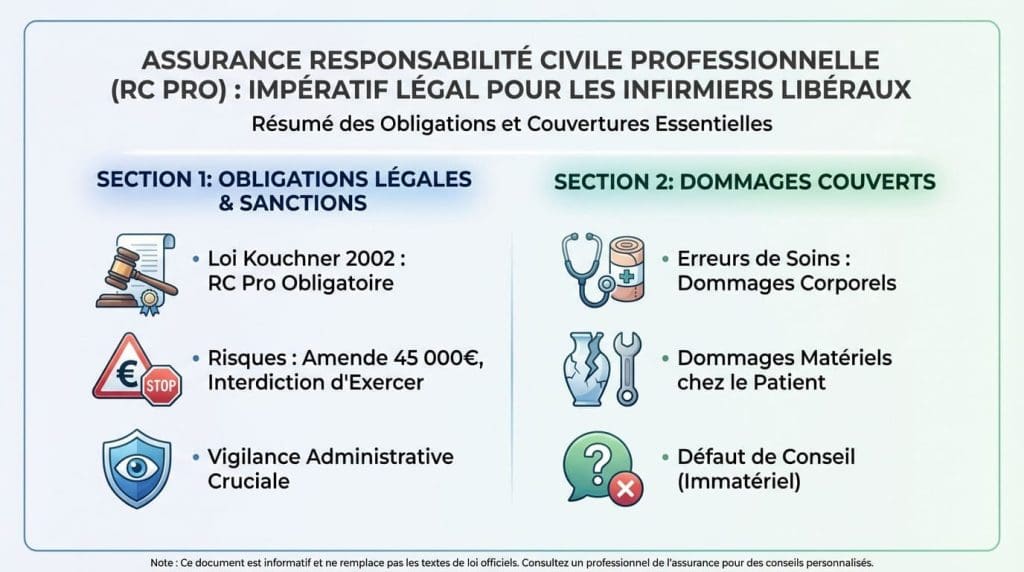
Les dommages couverts : du corporel au matériel
Une erreur technique arrive vite. Un surdosage ou une chute lors d’un soin engage votre responsabilité. La rc pro infirmière libérale couvre prioritairement ces dommages corporels. Elle protège ainsi vos patients et votre patrimoine.
Les dégâts matériels sont aussi inclus. Si vous cassez des lunettes chez un patient, l’assurance prend le relais.
Votre devoir d’information compte. Une explication erronée peut entraîner une lourde responsabilité immatérielle.
3 critères pour dénicher un contrat performant et économique
Une fois l’obligation comprise, voyons comment choisir une protection efficace sans pour autant vider votre compte professionnel.
Comparer les garanties de base et les options
La rc pro infirmière libérale couvre vos actes médicaux techniques. Découvrez la RC Pro infirmière libérale : Assurance et garanties couvertes pour éviter les mauvaises surprises. La RC d’exploitation gère le quotidien.
Analysez de près les plafonds d’indemnisation proposés. Ils doivent absorber les risques médicaux lourds. Vérifiez systématiquement le montant des franchises appliquées par votre assureur.
Identifiez les limites contractuelles. La force majeure ou la faute d’un tiers peuvent vous exonérer.
Comprendre la fiscalité et les tarifs moyens
Comptez environ 150 euros par an pour une garantie de base. Ce tarif reste accessible pour débuter sereinement.
Vos cotisations sont déductibles de vos charges professionnelles réelles. C’est un levier comptable majeur pour votre trésorerie d’infirmier. Pensez aussi à l’assurance multirisque complète. Elle protège vos locaux et votre matériel médical précieux.
Contactez Monsieur Courtier pour un devis gratuit. Allégez vos tarifs dès maintenant.
Sécuriser votre exercice au-delà de la simple indemnisation
Au-delà du chèque d’indemnisation, votre sérénité dépend aussi de l’accompagnement humain et juridique en cas de tempête.
Protection juridique et responsabilité pénale
Cette garantie finance vos honoraires d’avocat. Elle constitue un socle vital face aux mises en cause pénales. Votre défense est ainsi pilotée lors d’audiences disciplinaires éprouvantes.
L’assureur indemnise la victime mais ne remplace pas le juge. Le tribunal reste une épreuve réelle. La protection juridique vous épaule pour affronter ces sanctions avec des experts dédiés.
Un conseil juridique avisé oriente chaque étape. Cet expert pilote votre dossier de litige professionnel.
Le fonds de garantie et la sur-cotisation obligatoire
Ce mécanisme spécifique intervient pour les sinistres exceptionnels. Il prend le relais dès que les dommages dépassent 8 millions d’euros.
Quitter l’hôpital pour le libéral modifie votre statut. Découvrez la RC Pro infirmière libérale : Assurance et garanties couvertes pour éviter l’amende de 45 000 euros. Votre contrat personnel devient un bouclier obligatoire. Sollicitez des assureurs experts en santé.
Choisissez des interlocuteurs maîtrisant votre métier. La spécialisation garantit une protection adaptée aux IDEL.
Souscrire une RC Pro est un acte de gestion responsable pour sécuriser votre exercice libéral. Au-delà de l’obligation légale, cette protection préserve votre avenir professionnel et votre sérénité quotidienne. Nous restons à vos côtés pour optimiser vos garanties. Faites le choix de la sécurité et concentrez-vous sereinement sur vos soins.