L’assurance habitation du locataire passe souvent au second plan lors de la signature d’un bail. Le dossier de candidature, le dépôt de garantie et l’état des lieux occupent l’attention, et l’attestation d’assurance arrive parfois en retard, ou jamais. Le risque n’est pourtant pas théorique : un dégât des eaux, un incendie ou une explosion peuvent causer des dommages au logement et aux voisins. Sans assurance, la question de l’indemnisation devient un litige.
Le cas suivant sert d’illustration. Mehdi possède un deux-pièces dans un immeuble de Saint-Denis, en Seine-Saint-Denis, loué depuis un an à un jeune couple. Lors d’un dégât des eaux parti de leur salle de bains, le syndic demande l’attestation d’assurance des occupants. Mehdi s’aperçoit qu’il ne l’a jamais reçue, et le couple reconnaît que le contrat a été résilié au bout de quelques mois pour un problème de paiement.
Une obligation légale du locataire
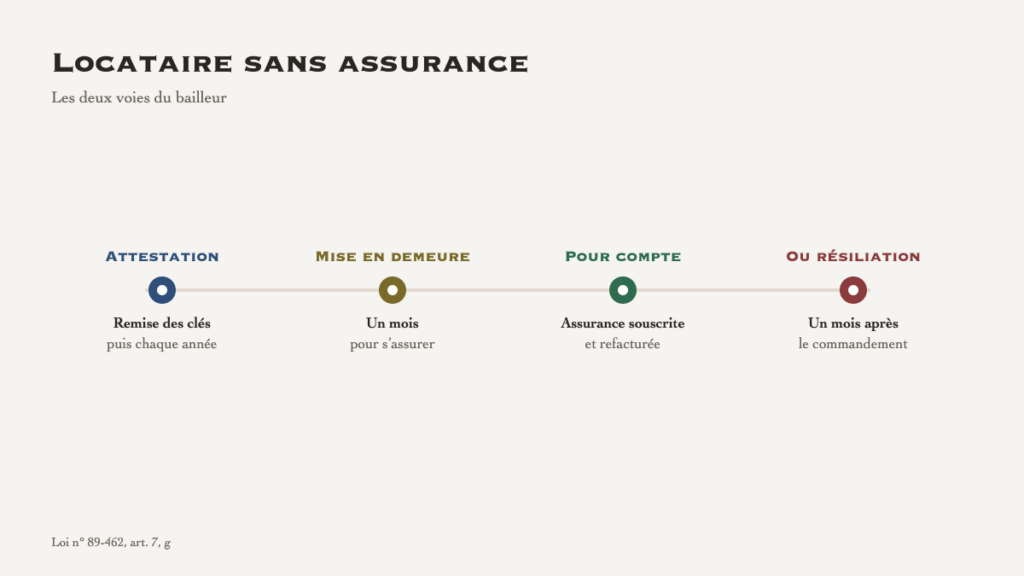
La loi du 6 juillet 1989 oblige le locataire à s’assurer contre les risques dont il doit répondre en sa qualité de locataire et à en justifier lors de la remise des clés, puis chaque année à la demande du bailleur (article 7). La justification résulte de la remise au bailleur d’une attestation de l’assureur ou de son représentant. Le bailleur a donc le droit, et intérêt, de demander cette attestation chaque année, par exemple à la date anniversaire du bail.
Deux leviers prévus par la loi
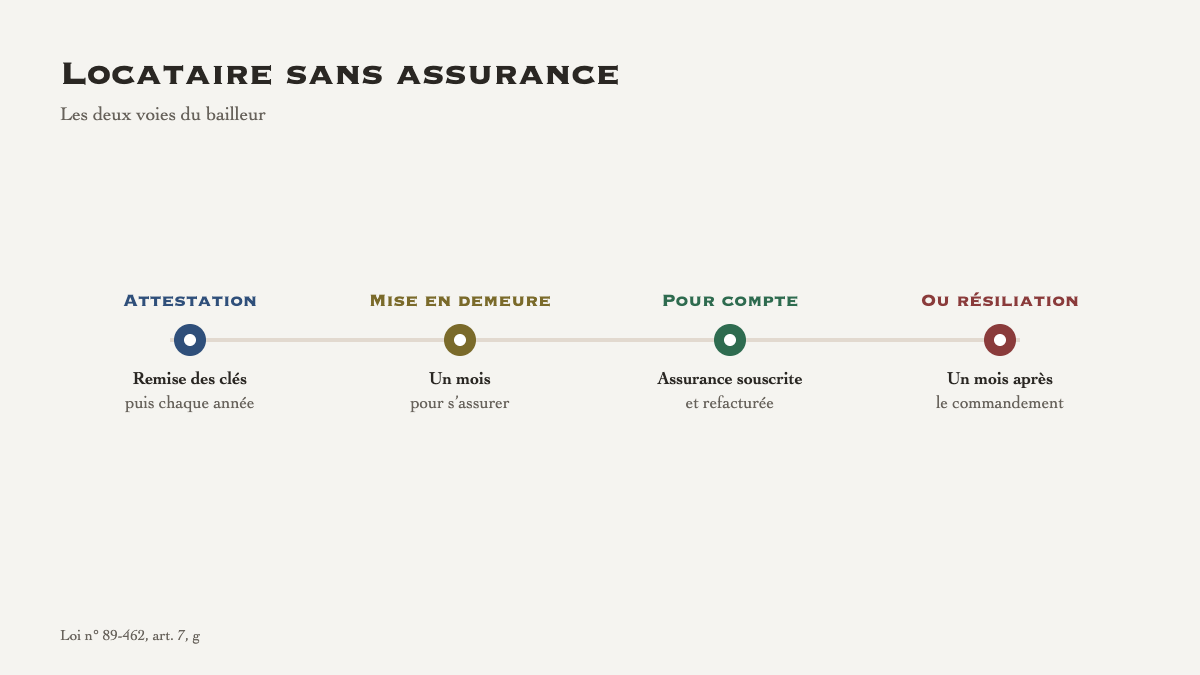
La loi offre au bailleur deux moyens d’action. Le premier passe par le bail. Une clause prévoyant la résiliation de plein droit du contrat pour défaut d’assurance ne produit effet qu’un mois après un commandement demeuré infructueux, et ce commandement doit reproduire, à peine de nullité, les dispositions légales sur l’obligation d’assurance (article 7). Le second levier permet de régulariser sans rompre le bail. À défaut de remise de l’attestation, et après un délai d’un mois à compter d’une mise en demeure non suivie d’effet, le bailleur peut souscrire une assurance pour compte du locataire, récupérable auprès de celui-ci. La mise en demeure doit informer le locataire de cette intention.
Ces deux voies ne poursuivent pas le même but. La résiliation sanctionne un manquement grave et met fin à la location. L’assurance pour compte protège le logement et le voisinage tout en conservant le bail, ce qui convient mieux à un locataire de bonne volonté qui a simplement laissé filer son contrat. Les étapes sont détaillées dans le guide du locataire sans assurance habitation.
Ce que couvre l’assurance du bailleur
Le propriétaire a lui aussi intérêt à être assuré. En copropriété, l’assurance du propriétaire non occupant couvre notamment sa responsabilité civile de propriétaire. Elle ne remplace pas l’obligation du locataire, mais elle évite au bailleur de supporter seul un sinistre important. Pour un investisseur qui possède plusieurs logements, vérifier chaque année les attestations des locataires et la couverture propriétaire fait partie de la gestion courante, au même titre que la régularisation des charges.
Le locataire répond par ailleurs des dégradations et pertes survenues pendant le bail dans les locaux dont il a la jouissance exclusive, sauf s’il prouve un cas de force majeure, la faute du bailleur ou le fait d’un tiers qu’il n’a pas introduit dans le logement (article 7). Sans assurance, il devra indemniser sur ses propres deniers les dommages dont il est responsable.
Vérifier une attestation d’assurance habitation avant de la classer
Recevoir un document ne suffit pas toujours : mieux vaut lire l’attestation avant de la classer. Elle doit mentionner le nom du locataire, l’adresse exacte du logement loué, la période de validité et la garantie des risques locatifs (incendie, dégât des eaux, explosion). Une attestation périmée, établie pour une autre adresse ou qui oublie un colocataire ne protège pas le bailleur autant qu’il le croit.
Un réflexe simple consiste à noter dans un agenda la date d’échéance du contrat indiquée sur le document. Le bailleur sait ainsi quand redemander une pièce à jour, sans attendre la date anniversaire du bail. Un contrat résilié en cours d’année, comme celui du couple de Saint-Denis, apparaît alors beaucoup plus tôt.
Si une assurance pour compte est finalement souscrite, la prime peut être récupérée par mensualités, inscrite sur l’avis d’échéance et reportée sur la quittance, et le locataire doit recevoir copie du contrat.
La solution trouvée à Saint-Denis
Mehdi a adressé au couple une mise en demeure par lettre recommandée, rappelant l’obligation d’assurance et annonçant qu’à défaut d’attestation sous un mois, il souscrirait une assurance pour leur compte et en refacturerait le coût. Le couple a souscrit un nouveau contrat deux semaines plus tard et transmis l’attestation. Pour le dégât des eaux déjà survenu, le couple a dû assumer lui-même la part des dommages qui lui revenait, ce qui l’a convaincu de ne plus laisser filer son contrat.
Pour les propriétaires du département confrontés à un locataire qui refuse durablement de s’assurer, la page Saint-Denis de Mon Avocat Bailleur présente le tribunal compétent et la procédure. Une attestation demandée chaque année coûte un courrier ; un sinistre sans assurance peut coûter des années de loyers.