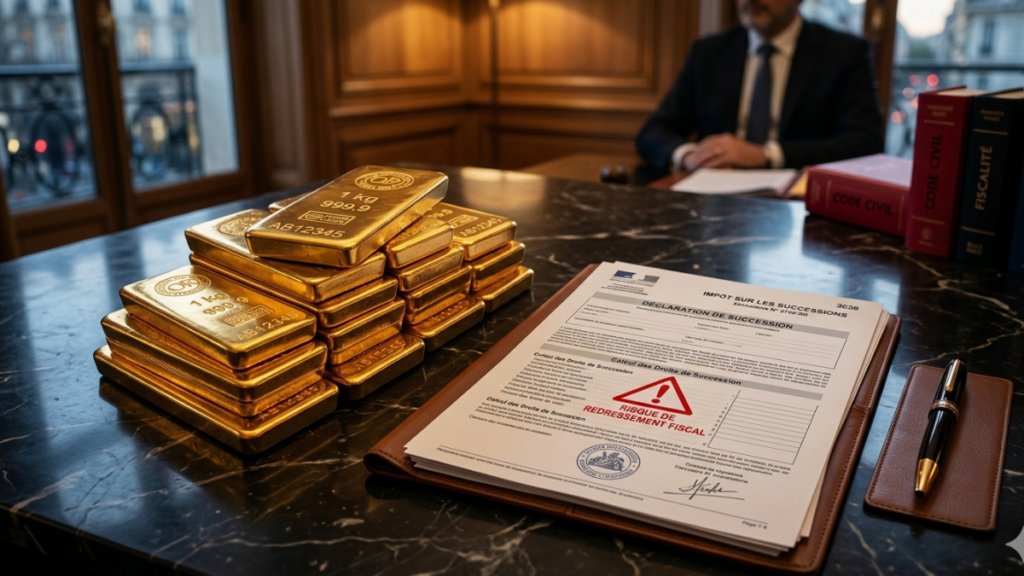
Un lingot d’or non déclaré dans une succession n’est jamais « oublié » aux yeux de la loi : il fait partie de l’actif du défunt et doit figurer dans la déclaration, au même titre qu’un compte bancaire ou un bien immobilier. Si vous le découvrez après coup, la voie la plus sûre consiste à déposer une déclaration complémentaire auprès du notaire, en évaluant le lingot au cours du jour du décès. Une régularisation spontanée coûte en principe des droits et des intérêts de retard. Un silence prolongé expose à un redressement, à des majorations et, entre héritiers, à un conflit qui peut aller jusqu’au recel successoral.
- Obligation : tout lingot détenu par le défunt entre dans l’actif successoral et se déclare.
- Découverte tardive : une déclaration complémentaire, préparée avec le notaire, permet de régulariser.
- Valeur retenue : le cours de l’or au jour du décès, pas celui de la revente.
- Risque principal : majorations fiscales en cas de dissimulation volontaire, et perte des droits sur le lingot pour l’héritier qui le cache aux autres.
Table of Contents
TogglePourquoi un lingot d’or doit figurer dans l’actif successoral
L’or physique a une réputation tenace : il serait « invisible ». Il est vrai que le métal ne se déclare pas chaque année et qu’il ne supporte aucun impôt tant qu’il dort dans un coffre. Mais cette discrétion fiscale s’arrête au décès de son propriétaire. À ce moment, tout ce que possédait le défunt compose la masse successorale, et les droits de succession se calculent sur l’ensemble, après application des abattements liés au lien de parenté.
Le cas typique est connu des notaires. Une famille règle une succession sans inventaire détaillé du mobilier, applique le forfait de 5 % prévu pour les meubles, puis retrouve quelques années plus tard des lingots rangés chez les parents. Or ce forfait vise les meubles meublants : les lingots, assimilés à des valeurs, sont en principe déclarés pour leur montant réel, à part. Les croire couverts par le forfait reste l’une des confusions les plus fréquentes.
Seul un inventaire dressé par un commissaire de justice permet de dater et de tracer précisément ce que contenait la maison au décès. Sans lui, les héritiers doivent reconstituer l’historique à partir de certificats, de relevés de coffre ou de souvenirs, ce qui fragilise leur position en cas de questions de l’administration.
Oubli de bonne foi ou dissimulation : l’intention change tout
Face à un actif omis, l’administration fiscale et le droit civil ne regardent pas seulement le montant, mais l’attitude des héritiers. Deux situations se distinguent nettement.
L’oubli sincère. Les héritiers ignoraient l’existence du lingot, ou pensaient de bonne foi qu’il était couvert par le forfait mobilier. S’ils corrigent d’eux-mêmes dès la découverte, la régularisation se limite en principe aux droits complémentaires et aux intérêts de retard, calculés au mois.
La dissimulation volontaire. Si le lingot a été sciemment écarté de la déclaration et que l’administration le découvre lors d’un contrôle, des majorations s’ajoutent aux intérêts de retard, avec un barème plus sévère en cas de manquement délibéré et encore plus lourd en présence de manœuvres frauduleuses. Le délai pendant lequel le fisc peut revenir sur la déclaration est par ailleurs plus long lorsque l’omission n’apparaît pas dans les documents déposés.
Il existe aussi un risque interne à la famille, souvent sous-estimé. L’héritier qui cache un lingot à ses cohéritiers pour se l’approprier s’expose à la sanction du recel successoral : il doit restituer le bien et perd toute part sur celui-ci. Autrement dit, garder l’or pour soi peut coûter bien plus cher que les droits de succession évités.
La déclaration complémentaire, étape par étape
Régulariser n’implique pas de rouvrir toute la succession. La démarche consiste à compléter la déclaration initiale pour y ajouter l’actif oublié. Elle se déroule généralement ainsi :
- Réunir les éléments d’identification du lingot : poids, titre, numéro de série, poinçon de l’affineur, certificat d’essai ou d’authenticité s’il existe.
- Prendre contact avec le notaire qui a réglé la succession, ou un autre si le dossier est clos depuis longtemps. Il connaît les parts de chacun et les abattements déjà consommés.
- Fixer la valeur au jour du décès à partir du cours officiel de l’or à cette date, et non du cours actuel.
- Établir la déclaration complémentaire, signée par les héritiers, avec le calcul des droits supplémentaires dus par chacun.
- Payer les droits et les intérêts de retard, puis conserver soigneusement l’ensemble des pièces : elles serviront le jour d’une revente.
Les héritiers ont tout intérêt à agir ensemble. Une déclaration complémentaire portée par un seul d’entre eux, sans l’accord des autres, ouvre la porte aux désaccords sur le partage du lingot lui-même.
Un cours historique qui alourdit l’enjeu en 2026
Pendant longtemps, un petit lingot hérité représentait un montant modeste, et certaines familles minimisaient la question. Ce n’est plus le cas. L’or a progressé de plus de 40 % en euros sur un an glissant, a touché un record d’environ 4 521 euros l’once fin janvier 2026, puis s’est stabilisé autour de 4 000 euros en mai après une correction au printemps. Un lingot d’un kilo acheté quelques milliers d’euros dans les années 1980 peut aujourd’hui dépasser 120 000 euros.
Cette envolée produit deux effets. D’abord, les montants omis pèsent plus lourd dans le calcul des droits, ce qui rend un éventuel redressement plus coûteux. Ensuite, les héritiers sont plus nombreux à vouloir vendre, et c’est souvent au moment de la vente que l’absence de déclaration se révèle problématique.
Revendre l’or hérité : l’omission se paie au guichet
À la revente, deux régimes fiscaux sont proposés au vendeur d’or d’investissement, selon les chiffres en vigueur en 2026 :
| Régime | Base de calcul | Taux | Condition |
|---|---|---|---|
| Taxe forfaitaire | Prix de vente total | 11,5 % | Aucun justificatif d’acquisition exigé |
| Plus-value réelle | Différence entre prix de vente et valeur d’acquisition | 37,6 % | Prouver la date et la valeur d’acquisition ; exonération totale au bout de 22 ans de détention |
Pour un héritier, la valeur d’acquisition est celle retenue dans la déclaration de succession. C’est ce qu’on appelle la purge de la plus-value : le gain accumulé par le défunt disparaît, et seule la hausse intervenue depuis le décès devient taxable. Mais cette purge suppose que le lingot figure bien dans la déclaration. Sans ce document, l’héritier ne peut pas justifier d’une valeur d’entrée et se retrouve en pratique cantonné à la taxe forfaitaire sur la totalité du prix, même si le lingot a peu progressé depuis le décès.
Sur un lingot vendu 120 000 euros, la taxe forfaitaire représente environ 13 800 euros. Si le lingot avait été déclaré pour une valeur proche au moment du décès, la plus-value imposable aurait pu être très faible. La régularisation n’est donc pas qu’une contrainte : elle sécurise aussi la revente.
Dirigeants : organiser la traçabilité de son patrimoine de son vivant
Les chefs d’entreprise accumulent souvent des actifs dispersés : titres de la société, contrats de prévoyance, assurance des biens de valeur, coffre en banque, or acheté comme réserve de sécurité. Le jour de leur décès, leurs proches héritent de ce désordre autant que des biens. Un registre tenu à jour, qui recense chaque lingot avec sa facture, son certificat, son lieu de conservation et le contrat d’assurance qui le couvre, épargne aux héritiers les reconstitutions hasardeuses.
C’est exactement le type de tâche que l’on oublie de mettre à jour manuellement. Comme le montre un retour d’expérience sur l’automatisation appliquée aux tâches répétitives d’une petite structure, un classement alimenté automatiquement (factures numérisées dès réception, rappel annuel de revalorisation, export lisible par le notaire) tient dans la durée là où un dossier papier finit au fond d’un tiroir.
Ce registre a un intérêt assurantiel direct. Un contrat qui couvre de l’or exige généralement une déclaration de valeur et des justificatifs ; en cas de vol ou de sinistre, ce sont les mêmes pièces qui conditionnent l’indemnisation. Tenir un seul dossier pour l’assureur, l’expert-comptable et, plus tard, le notaire évite les écarts entre versions.
Les réflexes qui aggravent la situation
Certaines décisions, prises dans l’émotion ou par méconnaissance, compliquent un dossier qui aurait pu se régler simplement :
- vendre le lingot discrètement en espérant que la transaction passera inaperçue, alors que la vente d’or d’investissement est encadrée et que l’identité du vendeur est enregistrée ;
- partager l’or « à l’amiable » entre héritiers sans acte, ce qui laisse chacun sans titre de propriété exploitable ;
- faire fondre ou découper le lingot, ce qui détruit sa traçabilité et sa valeur de revente ;
- attendre une hypothétique prescription, alors que les intérêts de retard continuent de courir ;
- déclarer le lingot au cours du jour de la découverte plutôt qu’à celui du décès, ce qui fausse le calcul des droits et la future plus-value.
Dans chacun de ces cas, un rendez-vous chez le notaire avant toute action reste la meilleure protection, pour les héritiers comme pour la sérénité familiale.
+Le fisc peut-il repérer un lingot conservé hors de toute banque ?
C’est plus difficile qu’avec un compte, mais pas impossible. Une facture d’achat nominative, un contrat d’assurance qui mentionne le métal, l’inventaire d’un coffre ou une revente ultérieure par un héritier laissent des traces exploitables. Miser sur l’absence de contrôle reste un pari risqué, surtout quand plusieurs héritiers connaissent l’existence de l’or.
+Un lingot sans facture peut-il malgré tout être déclaré ?
Oui. L’absence de facture n’empêche pas la déclaration : le lingot est évalué d’après le cours au jour du décès, en s’appuyant sur ses caractéristiques (poids, titre, numéro, certificat d’essai). Le certificat d’authenticité, quand il existe, aide à identifier le bien, même s’il ne prouve pas la date d’achat.
+Le forfait mobilier de 5 % couvre-t-il les lingots d’or ?
En règle générale, non. Ce forfait vise les meubles meublants, alors que l’or d’investissement est traité comme un actif à part, déclaré pour sa valeur propre. Le notaire confirme le traitement retenu selon la composition de la succession.
+Qui supporte les droits supplémentaires après la rectification ?
Chaque héritier paie les droits correspondant à sa part dans le lingot ajouté, selon son lien de parenté avec le défunt et les abattements encore disponibles. Les intérêts de retard suivent la même répartition, sauf accord différent entre les héritiers.
+Est-il encore temps de régulariser plusieurs années après le décès ?
Tant que l’administration n’a pas engagé de contrôle et que son délai de reprise court encore, une déclaration complémentaire spontanée reste possible. Plus elle intervient tôt, plus les intérêts de retard restent contenus. Un notaire peut vérifier où vous en êtes dans ce calendrier.