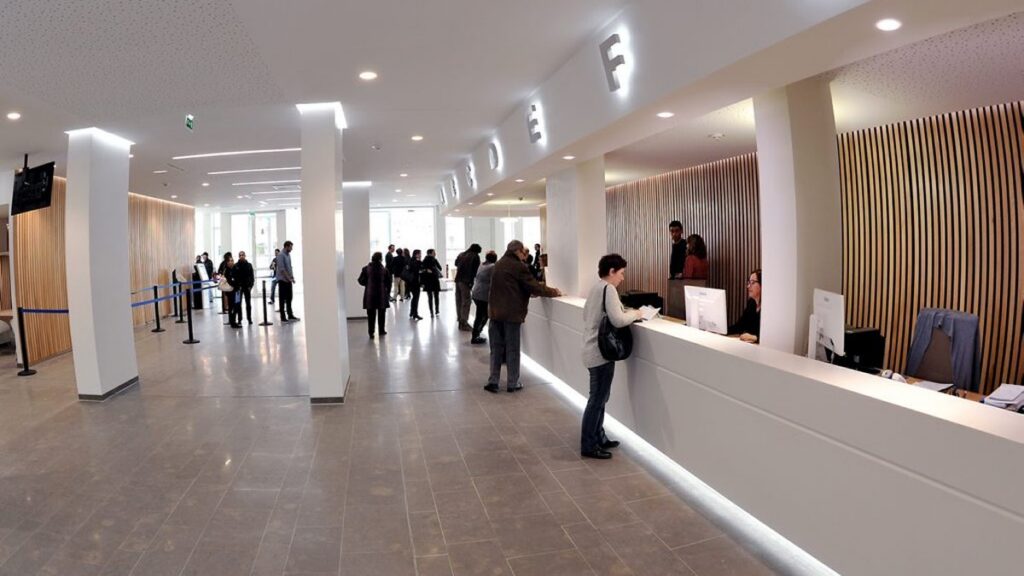
Quand on cherche « sécurité sociale Bagatelle », on vise en général l’accueil de la CPAM de Haute-Garonne installé dans le quartier Bagatelle, à Toulouse. Il reçoit les assurés du secteur, de préférence sur rendez-vous, pour les dossiers qui coincent. Pour une entreprise, en revanche, presque tout se règle ailleurs : déclaration d’accident du travail, attestations de salaire et arrêts passent par la DSN et net-entreprises, pas par le guichet. Le téléphone (36 46) et le compte ameli couvrent la majorité des demandes courantes des salariés comme des indépendants.
Le quartier Bagatelle, au sud-ouest de Toulouse, abrite un point d’accueil de l’Assurance Maladie que beaucoup d’habitants désignent simplement comme « la Sécu de Bagatelle ». Pour un salarié, c’est un lieu où débloquer un remboursement ou une carte Vitale. Pour un chef d’entreprise, un artisan ou un gérant de société, la question est différente : que peut-on attendre de ce guichet, et qu’est-ce qui relève plutôt de ses propres obligations d’employeur ou de sa protection personnelle ? Ce guide fait le tri, avec un regard d’assureur sur les trous de couverture qui apparaissent quand on compte uniquement sur le régime de base.
Table of Contents
ToggleCe que traite l’accueil de l’Assurance Maladie à Bagatelle
Un accueil de CPAM de quartier n’est pas une agence à tout faire. Sa mission principale consiste à recevoir les assurés dont la situation ne se résout pas à distance : dossier bloqué, changement de situation complexe, difficulté à utiliser les services en ligne, besoin d’un accompagnement pour l’accès aux droits. L’Assurance Maladie privilégie désormais l’accueil sur rendez-vous, que l’on prend depuis le compte ameli ou par téléphone, afin d’éviter les files d’attente sans résultat.
Concrètement, on y vient surtout pour :
- une affiliation ou un changement de caisse après un déménagement dans le département ;
- un problème de carte Vitale (perte, mise à jour, première demande) ;
- la complémentaire santé solidaire, quand le dossier demande des explications ;
- des indemnités journalières qui tardent alors que l’employeur affirme avoir transmis les éléments ;
- un accompagnement au numérique pour créer ou débloquer son espace personnel.
Le rattachement à une caisse dépend du lieu de résidence de l’assuré, pas de l’adresse de son employeur. Un salarié qui vit à Bagatelle et travaille à Blagnac relève donc de la CPAM de Haute-Garonne, comme son collègue domicilié à Muret. Les horaires et modalités d’ouverture évoluent régulièrement : mieux vaut les vérifier sur ameli le jour même plutôt que de se fier à une fiche d’annuaire ancienne.
Côté employeur : les démarches qui ne passent pas par le guichet
Beaucoup de dirigeants de TPE pensent encore qu’un passage physique à la Sécurité sociale accélère un dossier. C’est rarement le cas pour les démarches employeur, qui sont dématérialisées et encadrées par des délais précis. Se tromper de canal fait perdre du temps, et parfois des droits.
La déclaration d’accident du travail en est le meilleur exemple. L’employeur dispose de 48 heures, hors dimanches et jours fériés, à compter du moment où il a connaissance de l’accident pour le déclarer à la caisse dont dépend le salarié. Cette déclaration se fait en ligne sur net-entreprises.fr ou, à défaut, par le formulaire officiel adressé à la caisse. Il peut y joindre des réserves motivées s’il conteste les circonstances. Un retard expose l’entreprise à une sanction et complique l’instruction du dossier.
Pour un arrêt maladie, le salarié transmet son avis d’arrêt à la caisse, et l’employeur fournit les éléments de salaire nécessaires au calcul des indemnités journalières. Pour la plupart des entreprises, ce signalement se fait via la DSN, la déclaration sociale nominative, en signalant l’arrêt de travail. Si la paie est externalisée, c’est souvent le cabinet comptable qui s’en charge : un simple point avec lui évite qu’un salarié de Bagatelle aille réclamer au guichet un versement qui attend en réalité un signalement manquant.
Arrêt de travail d’un salarié : qui paie quoi, et quand
Le régime de base ne remplace jamais intégralement le salaire. Entre les jours de carence, le plafond de calcul et les conditions d’ancienneté, l’écart peut être important, et c’est précisément là que se joue la protection sociale complémentaire de l’entreprise. Le tableau ci-dessous résume les grandes règles applicables à un salarié du secteur privé en arrêt maladie non professionnel, hors dispositions plus favorables de la convention collective.
| Période ou situation | Assurance Maladie | Employeur | Prévoyance d’entreprise |
|---|---|---|---|
| Trois premiers jours d’arrêt | Aucune indemnité (délai de carence) | Rien au titre de la loi ; la convention collective peut prévoir un maintien | Selon le contrat |
| À partir du 4e jour | Indemnités journalières égales à 50 % du salaire journalier de base, dans la limite d’un plafond | Complément légal à partir du 8e jour si le salarié a au moins un an d’ancienneté | Peut compléter au-delà du minimum légal |
| Arrêt long | Indemnités sous conditions de durée d’affiliation et d’heures travaillées | Le complément légal diminue puis s’arrête selon l’ancienneté | Relais essentiel, souvent jusqu’à la reprise ou l’invalidité |
| Accident du travail | Pas de carence, indemnités plus élevées | Complément légal sans délai de carence | Selon le contrat |
Le plafond de revenu retenu pour calculer les indemnités journalières maladie a été abaissé en 2025, ce qui réduit mécaniquement l’indemnisation des salaires les plus élevés. Pour un cadre ou un technicien bien payé, la part restant à la charge de l’entreprise ou de son contrat de prévoyance augmente d’autant. Lorsque l’employeur pratique la subrogation, il maintient le salaire et perçoit directement les indemnités à la place du salarié : une solution confortable pour l’équipe, mais qui suppose une trésorerie capable d’avancer les sommes.
Travailleurs indépendants : une protection plus courte qu’on ne le croit
Depuis la fin du RSI, l’Assurance Maladie gère directement la couverture santé des artisans, commerçants et gérants majoritaires. Un dirigeant indépendant qui habite Bagatelle peut donc s’adresser au même accueil que ses salariés pour ses remboursements de soins. L’apparente simplicité cache pourtant une protection bien plus mince en cas d’arrêt.
Les indemnités journalières des indépendants sont calculées sur le revenu d’activité des trois dernières années, ce qui pénalise ceux qui démarrent ou qui ont connu une année difficile. Elles supposent une durée minimale d’affiliation et ne couvrent rien les premiers jours. Surtout, le travailleur non salarié n’est pas couvert au titre des accidents du travail, sauf s’il souscrit l’assurance volontaire prévue à cet effet. Une chute sur un chantier ou un accident en livrant un client sont alors traités comme une simple maladie, avec une indemnisation réduite.
Le président de SAS ou de SASU rémunéré relève du régime général comme un salarié, mais sans assurance chômage. Dans les deux cas, un contrat de prévoyance individuel du dirigeant reste le moyen le plus direct de sécuriser le revenu du foyer et la continuité de l’entreprise pendant une absence.
Mutuelle et prévoyance d’entreprise : combler l’écart avec le régime de base
Toute entreprise du secteur privé doit proposer à ses salariés une complémentaire santé collective, financée au moins pour moitié par l’employeur. Ce contrat prend en charge tout ou partie du ticket modérateur, des dépassements et des frais mal remboursés, comme l’optique ou le dentaire. Il ne verse en revanche aucun revenu de remplacement.
La prévoyance est l’autre étage, souvent négligé dans les petites structures. Elle garantit des indemnités en cas d’arrêt prolongé, une rente en cas d’invalidité et un capital aux proches en cas de décès. Elle est obligatoire pour les cadres, et fréquemment imposée par les conventions collectives pour l’ensemble du personnel. Un employeur qui l’ignore peut se retrouver à devoir payer lui-même ce que le contrat aurait dû couvrir.
Un réflexe utile consiste à relire chaque année trois documents ensemble : la convention collective applicable, le contrat de complémentaire santé et le contrat de prévoyance. Les incohérences entre eux sont la première source de litige avec les salariés après un arrêt long.
S’implanter près de Bagatelle : trajets, risques et couverture des équipes
Le lieu où l’entreprise installe son activité n’est pas neutre pour la protection sociale. L’accident de trajet, survenu entre le domicile et le lieu de travail ou entre le travail et le lieu habituel de repas, est pris en charge par la branche accidents du travail pour les salariés. Plus les déplacements quotidiens sont longs et exposés, plus ce risque pèse sur la sinistralité de l’entreprise et, à terme, sur son taux de cotisation AT/MP. Quand une société envisage de s’installer dans le sud-ouest toulousain ou de rapprocher ses bureaux du domicile de ses équipes, l’accessibilité en transports en commun et la distance moyenne parcourue méritent d’être étudiées au même titre que le loyer, et les professionnels qui accompagnent ce type de projet insistent justement sur ce point au moment de comparer plusieurs adresses. Une implantation bien desservie par le métro ou le tramway réduit l’usage des deux-roues motorisés, qui concentrent une large part des accidents de trajet graves.
Le choix d’une adresse a aussi des effets sur l’assurance des locaux eux-mêmes : multirisque professionnelle, responsabilité civile vis-à-vis du public reçu, garanties en cas de dégâts des eaux ou d’intrusion. Tout transfert d’activité doit être signalé à l’assureur, faute de quoi un sinistre survenu dans les nouveaux locaux pourrait être contesté.
Préparer un échange avec la CPAM sans perdre de temps
Que l’on soit salarié, dirigeant ou gestionnaire de paie, un dossier bien préparé se règle souvent dès le premier contact, en ligne ou au guichet. Avant d’appeler ou de prendre rendez-vous, rassembler :
- le numéro de sécurité sociale de la personne concernée et, pour un employeur, le SIRET de l’établissement ;
- les dates exactes de l’arrêt ou de l’accident, avec la copie de la déclaration effectuée ;
- les derniers bulletins de salaire ou l’attestation transmise via la DSN ;
- tout courrier ou message reçu de la caisse, avec sa référence ;
- une courte note chronologique qui retrace les échanges déjà menés.
Pour l’employeur, l’interlocuteur dédié n’est pas l’accueil de quartier mais le service entreprises de la caisse, joignable par un numéro réservé aux professionnels et via la messagerie de net-entreprises. Garder une trace écrite de chaque échange protège l’entreprise si un salarié conteste plus tard le traitement de son dossier.
Peut-on se présenter à l’accueil CPAM de Bagatelle sans rendez-vous ?
L’Assurance Maladie organise ses accueils principalement sur rendez-vous, et une visite spontanée risque de se limiter à une orientation vers le téléphone ou le compte ameli. Prendre rendez-vous en ligne permet aussi de savoir quels justificatifs apporter.
Un employeur peut-il déposer une déclaration d’accident du travail au guichet ?
La voie normale est la déclaration en ligne sur net-entreprises.fr, dans les 48 heures suivant la connaissance de l’accident. L’envoi du formulaire papier à la caisse du salarié reste possible, mais le guichet de quartier n’est pas conçu pour recevoir les démarches employeur.
Un gérant majoritaire de SARL relève-t-il de la CPAM ?
Oui pour sa couverture santé : depuis l’intégration de l’ancien régime des indépendants, l’Assurance Maladie gère ses remboursements et ses indemnités journalières. Ses cotisations sont toutefois calculées et recouvrées par l’Urssaf, et il ne bénéficie pas de la couverture accidents du travail sans assurance volontaire.
Un salarié domicilié à Bagatelle mais employé dans un autre département change-t-il de caisse ?
Non, le rattachement suit le domicile. Il reste affilié à la CPAM de Haute-Garonne tant qu’il réside dans le département, même si son employeur est installé ailleurs. Seul un déménagement entraîne un transfert de dossier.
La mutuelle collective prend-elle le relais des indemnités journalières ?
Non, la complémentaire santé rembourse des frais de soins. Le maintien de revenu pendant un arrêt dépend du complément employeur prévu par la loi ou la convention collective, puis du contrat de prévoyance s’il existe.