En 2020, la cotisation micro-entreprise se calculait en appliquant un taux unique au chiffre d’affaires encaissé :
- 12,8 % pour la vente de marchandises et l’hébergement (hors meublé de tourisme classé) ;
- 22 % pour les prestations de services commerciales ou artisanales (BIC) ;
- 22 % pour les professions libérales, qu’elles relèvent de la Sécurité sociale des indépendants ou de la CIPAV ;
- 6 % pour les meublés de tourisme classés.
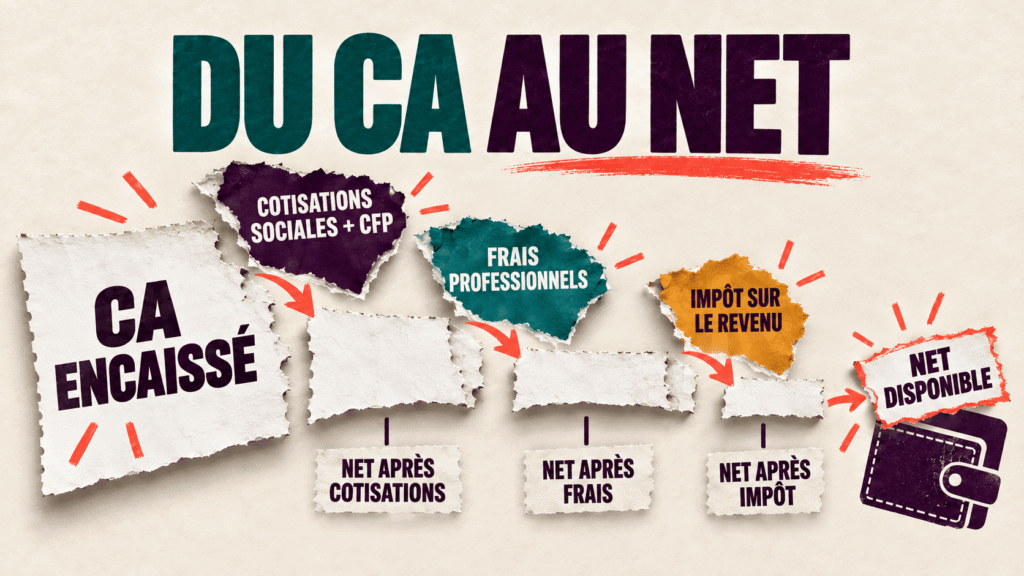
S’y ajoutaient la contribution à la formation professionnelle et, sur option, le versement libératoire de l’impôt.
Vous cherchez le taux de cotisation micro-entreprise 2020 pour vérifier une ancienne déclaration, reconstituer vos revenus ou comprendre un relevé de carrière ? La règle tenait en une ligne : l’Urssaf prélevait un pourcentage fixe du chiffre d’affaires déclaré, sans aucune déduction de charges. Zéro chiffre d’affaires, zéro cotisation. Ce qui faisait varier la note, c’était la nature de l’activité, l’éventuelle ACRE et, cette année-là, les mesures exceptionnelles liées à la crise sanitaire. Cet article reprend chaque paramètre de l’année 2020, avec des exemples chiffrés, puis les points à surveiller si vous revenez aujourd’hui sur cette période.
Table of Contents
ToggleTaux de cotisations sociales des auto entrepreneurs en 2020, activité par activité
Les taux appliqués en 2020 étaient identiques à ceux de 2019 : aucune hausse n’a été votée pour cette année-là. Le tableau ci-dessous rassemble le taux global de cotisations sociales, la contribution à la formation professionnelle (CFP) et le taux du versement libératoire, avec les plafonds de chiffre d’affaires du régime.
| Activité du micro entrepreneur | Taux global 2020 | CFP | Versement libératoire | Plafond de CA |
|---|---|---|---|---|
| Vente de marchandises, fourniture de logement, restauration | 12,8 % | 0,1 % | 1 % | 176 200 € |
| Prestations de services BIC (commerçant) | 22 % | 0,1 % | 1,7 % | 72 600 € |
| Prestations de services BIC (artisan) | 22 % | 0,3 % | 1,7 % | 72 600 € |
| Professions libérales (SSI ou CIPAV) | 22 % | 0,2 % | 2,2 % | 72 600 € |
| Meublé de tourisme classé | 6 % | 0,1 % | 1 % | 176 200 € |
Le taux global n’est pas une cotisation unique au sens strict. Il regroupe l’assurance maladie et maternité, les indemnités journalières lorsque l’activité y ouvre droit, la retraite de base, la retraite complémentaire, l’invalidité et décès, les allocations familiales, ainsi que la CSG et la CRDS. Le micro-entrepreneur ne reçoit pas d’appel détaillé par risque : il voit seulement un pourcentage, ce qui simplifie la gestion mais masque la faiblesse de certaines garanties.
Le vocabulaire a lui aussi pu semer le doute à l’époque. Depuis 2016, le terme officiel est micro-entrepreneur, mais l’expression auto entrepreneur reste très utilisée. Notre article Micro entreprise ou auto entrepreneur explique pourquoi il s’agit du même régime, avec les mêmes taux.
Calculer le montant des cotisations micro-entreprise 2020 sur le chiffre d’affaires
Le calcul repose sur le chiffre d’affaires réellement encaissé pendant la période déclarée, mois ou trimestre selon l’option choisie. Une facture émise en décembre 2020 mais payée en janvier 2021 entrait donc dans la déclaration de 2021. Les frais, achats de stock, abonnements ou loyers ne venaient jamais en déduction : c’est la différence majeure avec le régime réel des indépendants, où l’assiette correspond au bénéfice.
Trois exemples pour fixer les ordres de grandeur :
- Commerce en ligne, 50 000 € encaissés en 2020 : 50 000 × 12,8 % = 6 400 € de cotisations sociales, plus 50 € de CFP.
- Plombier artisan, 30 000 € encaissés : 30 000 × 22 % = 6 600 €, plus 90 € de CFP au taux artisan de 0,3 %.
- Consultante libérale, 40 000 € encaissés avec versement libératoire : 8 800 € de cotisations, 80 € de CFP et 880 € d’impôt sur le revenu, soit 9 760 € au total.
Ces chiffres montrent pourquoi le taux affiché est trompeur pour une activité à fortes charges. Un commerçant qui revend avec 30 % de marge supporte en réalité une cotisation bien plus lourde rapportée à son revenu réel. Pour comparer avec le fonctionnement des travailleurs non salariés au réel, la page Cotisations TNS détaille l’assiette, les acomptes et la régularisation annuelle.
Ce qui s’ajoutait au taux global en 2020
La contribution à la formation professionnelle était obligatoire pour tous. Son produit ouvrait l’accès à des formations financées, ce que beaucoup de micro-entrepreneurs ignoraient. Elle était collectée en même temps que les cotisations, sur la même déclaration.
Le versement libératoire de l’impôt sur le revenu restait une option, réservée aux foyers dont le revenu fiscal de référence de l’avant-dernière année ne dépassait pas un certain plafond. Il permettait de payer l’impôt au fil de l’eau, au même rythme que les cotisations. Les artisans et commerçants acquittaient aussi une taxe pour frais de chambre consulaire (CCI ou chambre de métiers), d’un montant modeste mais prélevée sur le chiffre d’affaires. Ces lignes supplémentaires expliquent que le total payé dépasse parfois légèrement le taux global auquel on s’attendait.
ACRE 2020 : une exonération réduite pour les nouveaux micro-entrepreneurs
L’année 2020 marque un tournant pour l’aide à la création ou à la reprise d’entreprise. En 2019, l’ACRE était accordée largement et s’étalait sur trois ans pour les micro-entrepreneurs. Pour les entreprises créées à compter du 1er janvier 2020, deux changements sont intervenus :
- l’exonération ne durait plus que jusqu’à la fin du troisième trimestre civil suivant le début d’activité, soit environ un an ;
- la réduction passait à 50 % du taux normal, contre 75 % auparavant la première année.
Concrètement, un créateur bénéficiaire de l’ACRE en 2020 payait 6,4 % sur ses ventes de marchandises et 11 % sur ses prestations de services ou son activité libérale. Les conditions d’accès redevenaient aussi plus strictes : demandeurs d’emploi indemnisés, bénéficiaires de certains minima sociaux, jeunes de moins de 26 ans, personnes créant en quartier prioritaire, entre autres. Une personne sans statut particulier, qui pouvait obtenir l’aide en 2019, n’y avait plus droit l’année suivante. C’est une source fréquente d’écarts entre le taux espéré et le taux réellement appliqué.
Covid-19 : réductions de cotisations pour les auto entrepreneurs en 2020
La crise sanitaire a bouleversé le calendrier. Au printemps 2020, les prélèvements ont d’abord été suspendus ou reportés, sans majoration, pour éviter des tensions de trésorerie immédiates. Un report ne valait pas annulation : les sommes restaient dues et ont été réclamées plus tard, parfois avec un échéancier.
Des mesures plus avantageuses ont ensuite visé les secteurs les plus touchés : tourisme, hôtellerie, restauration, culture, événementiel, sport et activités qui en dépendent, ainsi que les activités frappées de fermeture administrative. Le mécanisme était propre au régime micro : au lieu d’une exonération classique, le micro-entrepreneur éligible pouvait déduire de ses déclarations ultérieures le chiffre d’affaires réalisé pendant certains mois de 2020. Une première vague portait sur le printemps, une seconde sur l’automne 2020, avec des périodes différentes selon le secteur.
Ces dispositifs étaient encadrés par des listes de codes d’activité et des conditions de baisse de chiffre d’affaires. Si vous avez un doute sur ce dont vous avez bénéficié, l’historique de vos déclarations sur votre espace Urssaf reste la référence la plus fiable. Les aides du fonds de solidarité, versées par l’administration fiscale, sont une autre question : elles ne réduisaient pas les cotisations, elles compensaient une perte.
Déclarer et payer ses cotisations micro entrepreneur en 2020
La déclaration se faisait chaque mois ou chaque trimestre, même en l’absence de recettes. Pour l’option trimestrielle, les dates habituelles tombaient fin avril, fin juillet, fin octobre et fin janvier. Le paiement s’effectuait au moment de la déclaration, en ligne. Ne rien déclarer exposait à des pénalités et, en cas de silence prolongé, à une taxation d’office.
Le régime micro-social imposait aussi de rester sous les plafonds du tableau. Un dépassement deux années consécutives entraînait la sortie du régime au 1er janvier suivant. L’article Micro entreprises revient sur ces seuils et sur leur évolution jusqu’à aujourd’hui. Lorsque l’activité grossit au point de quitter le régime, la question de la société se pose ; notre comparatif SARL et SAS aide à choisir la structure et le statut social du dirigeant.
Erreurs fréquentes sur la cotisation micro-entreprise 2020
Revenir sur 2020 plusieurs années après expose à quelques confusions classiques :
- Appliquer un taux récent à 2020. Les taux ont été modifiés à partir de 2022, surtout pour les professions libérales, puis à nouveau ensuite. Un simulateur actuel ne reproduit pas l’année 2020.
- Déclarer le chiffre d’affaires facturé au lieu de l’encaissé. Seules les sommes réellement perçues dans la période comptaient.
- Oublier la CFP ou la taxe consulaire en reconstituant un budget, ce qui fausse légèrement le total.
- Croire que l’ACRE s’appliquait automatiquement à toute création de 2020, alors que les critères avaient été resserrés.
- Confondre report Covid et exonération : seul le second effaçait réellement une partie des cotisations.
Sur la possibilité de corriger une déclaration ancienne, la prudence s’impose. Le droit de l’Urssaf à réclamer des cotisations est en principe limité dans le temps (trois ans après l’année concernée, hors cas de fraude), et la marge de rectification à l’initiative du déclarant suit des règles propres. Pour une situation précise, le plus sûr est d’interroger directement l’Urssaf ou un expert-comptable, document à l’appui.
Ce que les cotisations sociales 2020 finançaient vraiment pour le micro-entrepreneur
Payer 22 % de son chiffre d’affaires donne l’impression d’être bien protégé. La réalité est plus nuancée. Les droits à la retraite dépendent du chiffre d’affaires atteint : en dessous de certains montants, l’année 2020 a pu valider moins de trimestres qu’espéré, surtout avec une activité ralentie par les confinements. Le relevé de carrière permet de vérifier ce qui a été retenu.
Les indemnités journalières en cas d’arrêt de travail restent faibles et calculées sur un revenu forfaitisé, et les professions libérales relevant de la CIPAV n’en bénéficiaient pas en 2020. La prévoyance, la responsabilité civile professionnelle ou la protection juridique ne font pas partie des cotisations obligatoires : elles relèvent de contrats que l’indépendant choisit ou non de souscrire. Côté santé, le micro-entrepreneur dépend du régime général pour ses frais de soins ; pour les revenus modestes, notre guide Comment demander la CMU quand on dirige une entreprise présente les démarches qui ont remplacé l’ancienne CMU.
L’année 2020 a d’ailleurs servi de révélateur : de nombreux micro-entrepreneurs ont découvert pendant la crise que leurs cotisations ne les protégeaient ni contre une perte d’exploitation, ni contre un arrêt prolongé. Faire le point sur ces garanties reste l’un des enseignements les plus utiles de cette période.
Le taux de 22 % de 2020 s’appliquait-il aussi aux professions libérales de la CIPAV ?
Oui. En 2020, les libéraux affiliés à la CIPAV et ceux relevant de la Sécurité sociale des indépendants payaient le même taux global de 22 %. Seule la répartition interne différait, notamment pour la retraite complémentaire et les indemnités journalières.
Un micro-entrepreneur sans chiffre d’affaires en 2020 devait-il payer des cotisations ?
Non. Sans encaissement, aucune cotisation n’était due, mais la déclaration à zéro restait obligatoire à chaque échéance pour éviter les pénalités.
Quel taux s’appliquait avec l’ACRE pour une création en 2020 ?
Pour une entreprise créée en 2020, l’ACRE divisait le taux par deux : 6,4 % pour la vente de marchandises, 11 % pour les prestations de services et les activités libérales, jusqu’à la fin du troisième trimestre civil suivant le démarrage.
Les taux de cotisation de 2020 sont-ils encore valables aujourd’hui ?
Non. Ils ont été modifiés à plusieurs reprises depuis, en particulier pour les activités libérales. Ils ne servent plus qu’à vérifier ou reconstituer les déclarations portant sur l’année 2020.
Les réductions Covid de 2020 concernaient-elles tous les auto entrepreneurs ?
Non. Elles visaient les secteurs les plus touchés et les activités fermées par décision administrative, avec des conditions de baisse de chiffre d’affaires. Les autres micro-entrepreneurs ont surtout bénéficié de reports de paiement.