- Qui paie : le propriétaire du local au 1er janvier de l’année d’imposition reçoit l’avis et règle l’impôt.
- Base de calcul : la valeur locative des locaux professionnels, égale à surface pondérée x tarif de la catégorie x coefficient de localisation, réduite d’un abattement de 50 %.
- Montant : cette base nette est multipliée par les taux votés par la commune et l’intercommunalité.
- Locataire : il ne rembourse la taxe que si le bail le prévoit expressément.
La taxe foncière d’un local commercial est due chaque année par celui qui détient le bien au 1er janvier, qu’il l’exploite lui-même ou qu’il le loue. Son montant ne dépend ni du prix d’achat ni du loyer réellement encaissé : il repose sur une valeur locative fixée par l’administration selon une grille propre aux locaux professionnels, en vigueur depuis la réforme de 2017. Pour un dirigeant, l’enjeu est double. Il faut d’abord comprendre d’où vient le chiffre inscrit sur l’avis, ensuite savoir qui supportera la charge au final, car un bail bien rédigé peut la transférer à l’occupant. Ce guide détaille la formule, propose un exemple chiffré et recense les erreurs qui coûtent le plus cher.
Table of Contents
ToggleTaxe foncière local commercial : qui est redevable et à quel moment
La règle fiscale est simple : l’impôt est établi au nom du propriétaire, ou de l’usufruitier, d’après la situation au 1er janvier. Une société civile immobilière qui détient les murs d’une boutique reçoit donc l’avis, même si c’est la société d’exploitation qui occupe les lieux. Un commerçant propriétaire de ses murs, lui, paie à la fois la taxe foncière en tant que détenteur du bien et la cotisation foncière des entreprises en tant qu’exploitant.
Le calendrier suit celui des particuliers. L’avis est mis en ligne dans l’espace professionnel ou particulier sur le site des impôts à la fin de l’été, et la date limite de paiement tombe à la mi-octobre, avec un délai supplémentaire de quelques jours pour un règlement dématérialisé. La mensualisation et le prélèvement à l’échéance restent possibles et évitent la majoration de 10 % en cas d’oubli.
Depuis 2023, les propriétaires doivent aussi déclarer la situation d’occupation de leurs biens via le service Gérer mes biens immobiliers. Pour un local commercial loué, cela signifie indiquer qui occupe les lieux et à quel titre. Cette déclaration n’est pas une formalité anodine : c’est l’une des sources dont l’administration se sert pour tenir à jour les bases d’imposition.
Taxe foncière local commercial calcul : la formule de la valeur locative des locaux professionnels
Depuis la révision des valeurs locatives des locaux professionnels entrée en vigueur en 2017, les boutiques, bureaux, ateliers ou entrepôts ne sont plus évalués d’après des loyers de 1970. Leur valeur locative repose désormais sur les loyers constatés dans des secteurs géographiques homogènes. La formule officielle tient en une ligne :
Valeur locative = surface pondérée x tarif de la catégorie x coefficient de localisation
Chacun de ces trois termes mérite d’être vérifié, car une erreur sur l’un d’eux se répercute mécaniquement sur la cotisation pendant des années.
La surface pondérée d’un local professionnel
Tous les mètres carrés ne pèsent pas le même poids. La partie principale d’un magasin, celle où l’on reçoit la clientèle, est retenue à 100 %. Les réserves, les annexes ou les espaces non couverts sont affectés de coefficients inférieurs, qui varient selon qu’ils sont couverts, clos ou non. Pour un commerce dont la réserve est vaste par rapport à la surface de vente, la différence entre surface réelle et surface pondérée peut être importante. C’est la déclaration du propriétaire (formulaire de la série 6660-REV lors de la révision, puis déclarations de changement) qui alimente ce calcul.
Tarif de catégorie et coefficient de localisation
Chaque local est rattaché à une catégorie parmi une quarantaine : magasins de vente, bureaux, ateliers, dépôts, hôtels, établissements de santé, etc. Pour chaque catégorie, un tarif au mètre carré est fixé dans chaque secteur d’évaluation du département. Le coefficient de localisation vient ensuite affiner le résultat selon l’emplacement précis de la parcelle : une rue très commerçante peut être majorée, une zone moins attractive minorée, dans une fourchette de 0,7 à 1,3. Un classement erroné, par exemple un local d’activité rangé parmi les magasins, peut renchérir sensiblement la base.
De la valeur locative à la cotisation : abattement et taux votés
La valeur locative brute ne constitue pas la base taxable. Comme pour toutes les propriétés bâties, un abattement forfaitaire de 50 % est appliqué pour tenir compte des frais d’entretien. C’est sur cette base nette que s’appliquent les taux votés par la commune et, le cas échéant, par l’intercommunalité. S’y ajoutent selon les territoires la taxe d’enlèvement des ordures ménagères, des taxes spéciales d’équipement ou la taxe GEMAPI, toutes visibles sur l’avis.
La réforme de 2017 a été accompagnée de mécanismes d’atténuation destinés à éviter les hausses brutales : un coefficient de neutralisation, un planchonnement qui divise par deux l’écart entre ancienne et nouvelle valeur, et un lissage prévu sur dix ans. Ces correctifs expliquent qu’une même boutique puisse voir sa cotisation évoluer d’une année sur l’autre sans aucun changement physique. Les tarifs eux-mêmes sont mis à jour chaque année à partir des loyers déclarés, et leur actualisation plus large a été repoussée à plusieurs reprises par les lois de finances, ce qui invite à dater toute estimation.
Exemple chiffré : la taxe foncière d’une boutique de centre-ville
Prenons un magasin de vente de 90 m² réels, dont 60 m² de surface de vente et 30 m² de réserve. Les chiffres ci-dessous sont fictifs et servent uniquement à visualiser l’enchaînement des étapes, les tarifs réels variant fortement d’un département à l’autre.
| Étape | Hypothèse retenue | Résultat |
|---|---|---|
| Surface pondérée | 60 m² x 1 + 30 m² x 0,5 | 75 m² |
| Tarif de la catégorie magasin | 110 € par m² | 8 250 € |
| Coefficient de localisation | 1,1 (rue commerçante) | 9 075 € de valeur locative |
| Abattement de 50 % | 9 075 € / 2 | 4 537,50 € de base nette |
| Taux cumulés commune et intercommunalité | 42 % | environ 1 906 € de taxe foncière |
| TEOM éventuelle | 10 % de la base nette | environ 454 € en plus |
Dans cet exemple, la cotisation totale avoisine 2 360 € par an. Les dispositifs de neutralisation et de planchonnement peuvent modifier ce résultat à la hausse ou à la baisse, d’où l’intérêt de comparer avec l’avis de l’année précédente plutôt que de se fier à une simulation isolée.
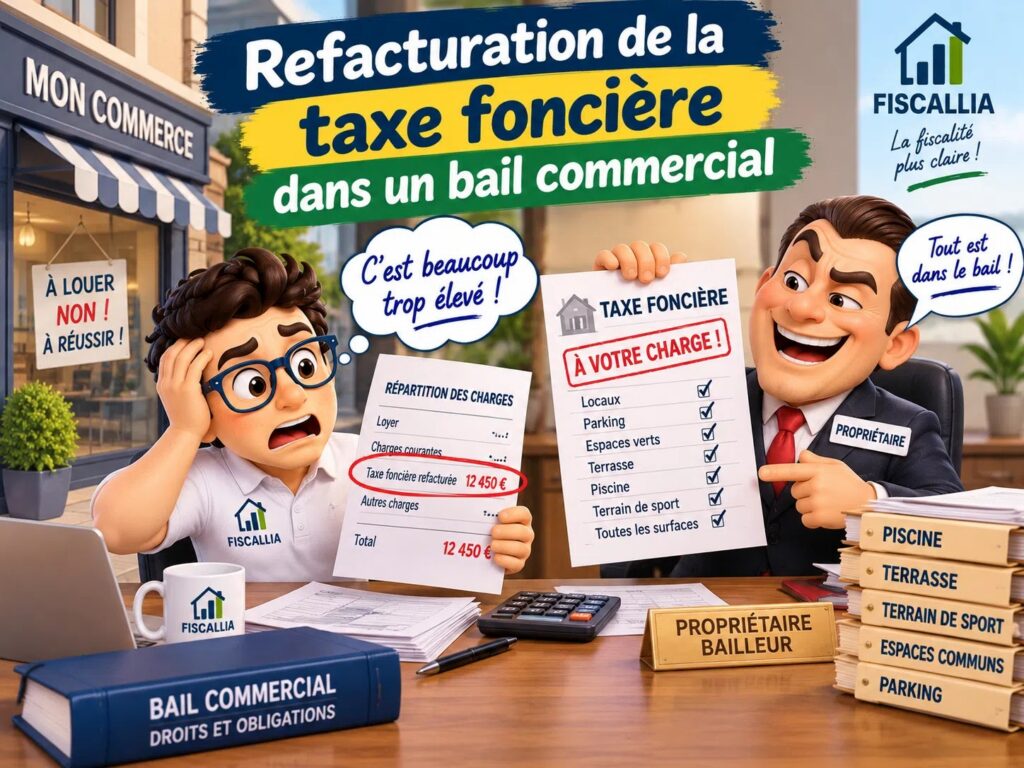
Refacturer la taxe foncière d’un local au locataire : ce que permet chaque type de bail
Sur le plan fiscal, le propriétaire reste seul débiteur envers le Trésor public. Sur le plan contractuel, il peut en revanche demander à l’occupant de lui rembourser tout ou partie de la somme. Les règles diffèrent selon le contrat signé.
- Bail commercial : depuis la loi Pinel et l’article R. 145-35 du Code de commerce, le bail doit comporter un inventaire précis des charges, impôts et taxes. La taxe foncière et les taxes additionnelles peuvent être mises à la charge du locataire, à condition d’être expressément mentionnées. À défaut, le bailleur la conserve. Le propriétaire doit aussi transmettre un état récapitulatif annuel des sommes refacturées.
- Bail professionnel : pour les activités libérales, la liberté contractuelle est plus large. Le Bail professionnel ne fait pas l’objet d’une liste réglementaire de charges interdites, mais le remboursement de la taxe suppose là encore une clause claire.
- Crédit-bail : dans un Crédit-bail immobilier, l’établissement financier est propriétaire et reçoit l’avis, mais le contrat prévoit presque toujours que l’entreprise crédit-preneuse en supporte le coût, en plus des loyers.
La formulation de la clause compte beaucoup. Une mention vague du type « charges habituelles » se prête mal à la refacturation d’un impôt, alors qu’une clause qui vise nommément la taxe foncière et la taxe d’enlèvement des ordures ménagères laisse peu de place au doute. Les frais de gestion de la fiscalité locale, inscrits sur l’avis, ont donné lieu à des contentieux : leur sort dépend largement de la rédaction du bail. En cas de désaccord sur un montant important, l’avis d’un avocat ou d’un notaire reste la voie la plus sûre.
Lorsque le propriétaire possède plusieurs lots dans un même immeuble, la répartition entre locataires doit suivre une clé connue, souvent la surface ou les tantièmes. Un locataire peut demander la copie de l’avis de taxe foncière pour vérifier la quote-part qui lui est réclamée.
Achat, vente ou entrée dans les lieux en cours d’année
Puisque l’impôt est fixé au 1er janvier, le vendeur d’un local reste juridiquement redevable de la totalité de la taxe de l’année de la cession. En pratique, l’acte de vente prévoit quasi systématiquement un remboursement par l’acquéreur pour la période postérieure à la signature. Le notaire applique alors un calcul au Prorata temporis sur la base du dernier avis connu, avec une régularisation éventuelle à réception de l’avis définitif.
Le même raisonnement vaut pour un locataire qui entre dans les lieux en juin : si le bail met la taxe à sa charge, il n’en doit en principe que la fraction correspondant à sa période d’occupation, sauf stipulation contraire. Ce poste s’ajoute aux sommes versées à la signature, comme le dépôt de garantie ou un éventuel Pas de porte, et mérite d’être intégré dès le prévisionnel. Avec l’assurance multirisque du local et les charges de copropriété, la taxe foncière forme souvent le trio de dépenses que les créateurs d’entreprise sous-estiment le plus.
Exonérations et allègements pour les locaux professionnels
Les locaux commerciaux bénéficient de moins d’exonérations automatiques que les logements. Plusieurs dispositifs existent néanmoins, le plus souvent sur délibération des collectivités et sous conditions :
- exonérations temporaires dans certains zonages prioritaires (quartiers prioritaires de la politique de la ville, communes du programme France Ruralités Revitalisation, zones de revitalisation des commerces en milieu rural), selon les décisions locales ;
- exonération possible pour certaines entreprises nouvelles ou jeunes entreprises innovantes, là encore si la commune l’a votée ;
- dégrèvement pour vacance d’un local loué à usage commercial ou pour inexploitation d’un local utilisé par le propriétaire lui-même, à condition que la situation soit indépendante de sa volonté et dure au moins trois mois.
Ces avantages ne s’appliquent jamais d’office : une demande ou une déclaration est généralement requise, dans des délais précis. Mieux vaut se renseigner auprès du service des impôts des entreprises avant de signer un bail ou d’acheter, car l’exonération peut peser dans l’équilibre économique d’une installation.
Erreurs fréquentes sur la taxe foncière d’un local et réflexes de vérification
La plupart des surcoûts constatés viennent de détails administratifs plutôt que de hausses votées par les élus. Les situations suivantes reviennent régulièrement :
- Une surface jamais mise à jour. Après une extension, une fusion de lots ou la transformation d’une réserve en espace de vente, la déclaration de changement n’a pas été déposée, ou l’a été avec des chiffres approximatifs.
- Une catégorie inadaptée. Un atelier classé en magasin, ou un bureau recevant du public rangé dans une catégorie plus chère, fausse durablement la base.
- Une refacturation sans clause. Le bailleur réclame la taxe alors que le bail n’en dit rien, ou le locataire paie depuis des années sans vérifier. Les sommes indûment versées peuvent, sous conditions de délai, être réclamées.
- Un local vacant non signalé. Faute de demande, le dégrèvement pour vacance est perdu.
- Une confusion avec la CFE. Les deux impôts reposent sur la même valeur locative, mais ne visent pas la même personne : le propriétaire pour l’un, l’exploitant pour l’autre.
Pour contester, une réclamation peut être déposée en ligne jusqu’au 31 décembre de l’année suivant celle de la mise en recouvrement. Joindre un plan coté, le bail et les photos des lieux accélère nettement le traitement. Un réexamen de la fiche du local par le service compétent suffit souvent à corriger une surface ou une catégorie mal renseignée.
+Le locataire d’un local commercial peut-il refuser de rembourser la taxe foncière ?
Oui, si le bail ne mentionne pas expressément la taxe foncière parmi les impôts mis à sa charge. Depuis la loi Pinel, l’inventaire des charges doit être précis : en l’absence de clause claire, le propriétaire conserve l’impôt. Si la clause existe, le locataire est tenu de payer sa quote-part.
+La taxe d’enlèvement des ordures ménagères suit-elle le même régime ?
Elle figure sur le même avis mais constitue une taxe distincte. Elle peut être refacturée au locataire si le bail la vise, ce qui est très fréquent. Certaines entreprises qui recourent à un prestataire privé pour leurs déchets peuvent, selon les décisions locales, en être exonérées.
+Où consulter la valeur locative retenue pour mon local professionnel ?
Le propriétaire peut la retrouver dans son espace sécurisé sur le site des impôts, rubrique Gérer mes biens immobiliers, ou la demander au service des impôts des entreprises ou au centre des finances publiques compétent. Les tarifs par secteur et par catégorie sont également publiés pour chaque département.
+Un local commercial vide reste-t-il imposé ?
Oui, la taxe reste due. Le propriétaire peut toutefois obtenir un dégrèvement si la vacance ou l’inexploitation est indépendante de sa volonté, dure au moins trois mois et concerne un local destiné à la location ou à son propre usage commercial. Une réclamation est nécessaire pour en bénéficier.
+Quelle différence entre taxe foncière et cotisation foncière des entreprises pour un commerce ?
La taxe foncière frappe le propriétaire des murs. La cotisation foncière des entreprises est due par l’entreprise qui exerce une activité dans le local, qu’elle soit propriétaire ou locataire. Les deux s’appuient sur la valeur locative des locaux professionnels, mais avec des règles de calcul et des taux différents.