La semaine dernière, j’ai passé trois heures au téléphone avec un patron de menuiserie dont l’atelier avait été inondé par une fuite de ballon d’eau chaude. Son assurance multirisque professionnelle prenait en charge les machines, le stock de bois… mais pas la remise en état des murs et du sol, laissée à sa charge. Il avait lu son contrat en diagonale. Ça arrive tout le temps.
Pour éviter de vous retrouver dans cette situation, il faut comprendre ce que les assureurs appellent « dégâts des eaux » et ce qu’ils laissent de côté. Et pour les petits travaux de remise en état, je vous conseille d’aller jeter un œil à mesastucesbrico.fr : le blog fourmille de guides pratiques pour réparer soi-même sans y passer ses week-ends. On y trouve des méthodes simples, testées, qui évitent de faire appel à un artisan pour trois fois rien.
Ce que la multirisque professionnelle couvre vraiment
Les contrats d’assurance des entreprises ne sont pas tous taillés sur le même modèle. Certains incluent les dommages causés par une fuite de toiture, d’autres exigent une garantie spécifique. Dans la plupart des multirisques pro que j’ai pu éplucher, la prise en charge porte sur les biens mobiliers : matériel, marchandises, mobilier. Les murs, le sol et les plafonds ne sont indemnisés que si une clause « améliorations immobilières » ou « dommages au bâtiment » a été souscrite.
Si vous êtes locataire, c’est encore plus subtil : la réparation des dégâts causés à la structure revient souvent au propriétaire, mais votre responsabilité peut être engagée si la fuite vient de votre installation. Un détail qui change tout.
Trois postes que les assureurs refusent de payer
Premier oubli fréquent : les frais de recherche de fuite. Quand la source n’est pas visible, il faut casser un mur ou une dalle. Certains contrats prévoient une prise en charge plafonnée, d’autres pas du tout. L’assureur ne paie alors que la réparation, pas la recherche.
Deuxième trou dans la raquette : les dommages causés aux embellissements (peinture, papier peint, revêtement de sol) quand ils sont vétustes. L’expert applique une vétusté qui peut atteindre 80 % sur un parquet ancien.
Troisième angle mort : le préjudice d’exploitation. Si vous devez fermer trois jours pour sécher les locaux, la perte de chiffre d’affaires n’est couverte que si vous avez souscrit une garantie perte d’exploitation. Beaucoup de petites entreprises l’ont mais avec un délai de carence de 48 ou 72 heures.
Bricoler pour réduire la facture
Quand l’expert passe, il évalue le coût de remise en état. Plus vous pouvez prouver que vous avez limité les dégâts, moins la note est salée. J’ai vu un garage qui avait épongé l’eau dans l’heure et posé des ventilateurs industriels : l’expert a réduit la facture de 40 % parce que le séchage avait évité la déformation du carrelage.
Le bricolage ne remplace pas une expertise, mais il peut faire la différence sur les petits travaux. Reboucher un trou dans une cloison, repeindre un mur taché, changer un joint de robinet : ces gestes coûtent moins cher que la franchise. Et puis, il y a un côté satisfaisant à réparer soi-même ce que l’assureur laisse en friche.
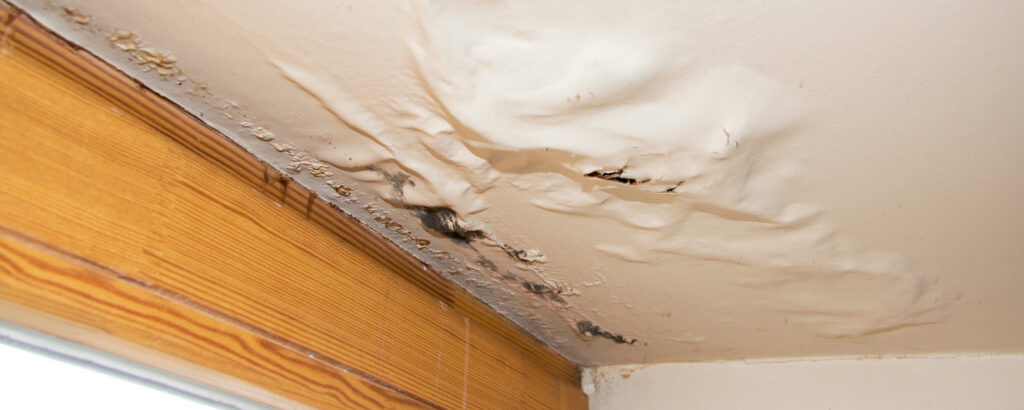
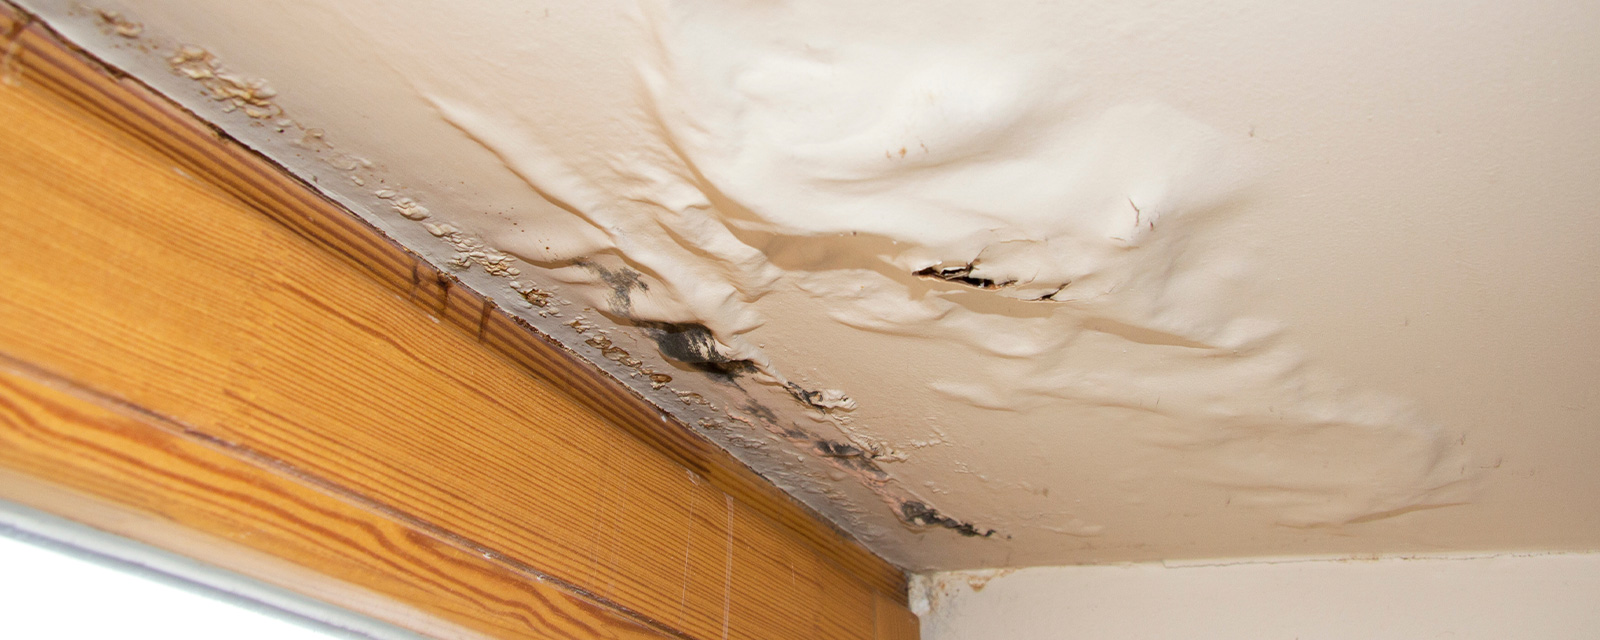
Un exemple concret : une boulangerie de quartier avait vu son plafond noircir après une infiltration. L’assureur ne prenait en charge que le remplacement du faux plafond, pas la peinture. Le gérant a acheté un pot de peinture spéciale humidité et l’a appliquée lui-même un dimanche. Coût : 120 € au lieu des 1 500 € demandés par un peintre.
Le réflexe à avoir avant de signer
Avant de renouveler votre multirisque, demandez à votre courtier une liste écrite des exclusions. Pas un résumé, la liste complète. Vous verrez vite si les dégâts des eaux sont couverts pour les murs ou seulement pour le matériel. Et si vous bricolez, gardez les factures des matériaux : elles peuvent servir de justificatif en cas de nouveau sinistre.
Je suis partisan d’une approche simple : assurez ce que vous ne pouvez pas réparer vous-même, et bricolez le reste.
Un dernier point qui fâche : les assureurs demandent parfois une attestation d’entretien de la toiture ou des gouttières. Si vous ne pouvez pas la fournir, la garantie saute. Un coup de balai sur les gouttières deux fois par an suffit souvent. C’est du bricolage de base, mais il vous coûtera moins cher qu’un refus d’indemnisation.