Une assurance voyage Bali mérite d’être vérifiée avant tout déplacement professionnel, même court. L’enjeu principal est de prévoir la prise en charge des frais médicaux imprévus, l’assistance disponible à distance et, si la situation l’exige, l’organisation d’un retour adapté. Pour une entreprise, il ne s’agit pas seulement de cocher une garantie : il faut savoir qui est couvert, pendant quelle durée, pour quelles activités et selon quelles exclusions. Une lecture attentive des documents évite de découvrir trop tard une limite ou une formalité.
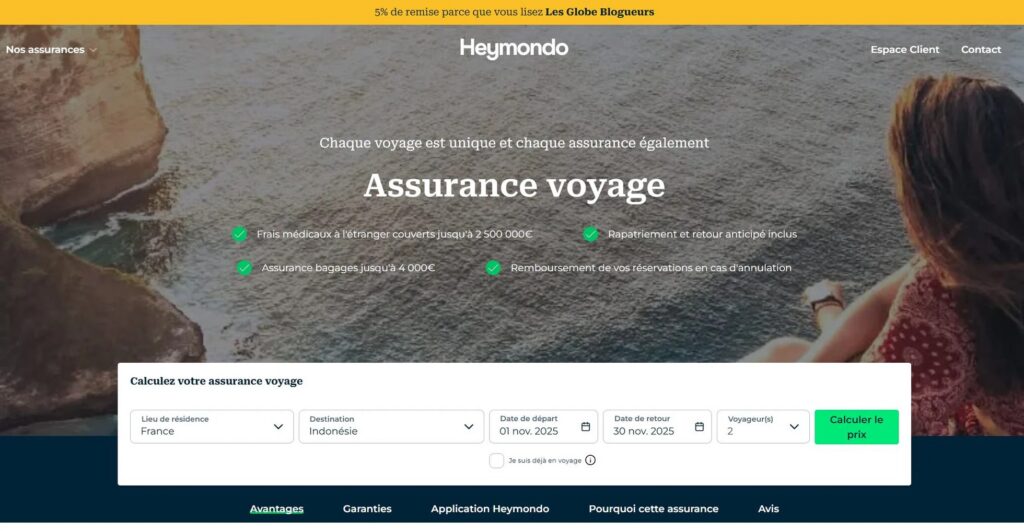
Pour Bali, une couverture utile réunit au minimum les frais médicaux à l’étranger, une assistance joignable à toute heure et le rapatriement sanitaire. Avant le départ, vérifiez aussi la durée couverte, les plafonds, les exclusions liées aux activités prévues et les conditions d’ouverture des garanties de carte bancaire.
Table of Contents
TogglePourquoi l’assurance voyage Bali doit être préparée avant le départ
Un déplacement à Bali peut combiner rendez-vous, visites de partenaires, participation à un événement ou prolongation personnelle du séjour. Cette diversité rend la préparation plus importante qu’un simple contrôle de réservation. Les garanties ne produisent pas toutes les mêmes effets selon le motif déclaré du voyage, les personnes accompagnantes ou la part professionnelle du programme.
Les autorités françaises rappellent l’importance de disposer d’une assurance ou d’une assistance couvrant les frais médicaux, l’hospitalisation, la chirurgie et le rapatriement sanitaire en Indonésie. L’ambassade ne finance pas les dépenses de santé engagées sur place. Cette information donne une direction claire : le premier critère n’est pas le confort du contrat, mais sa capacité à répondre à un incident sérieux loin du domicile.
Une couverture d’entreprise peut déjà inclure certaines protections pour les collaborateurs en mission. Elle ne remplace pas forcément une assurance voyage dédiée. Le responsable qui organise le déplacement a donc intérêt à rapprocher les contrats existants, les garanties de la carte utilisée pour payer le voyage et les besoins concrets du séjour. L’objectif est d’identifier les complémentarités, mais aussi les zones qui resteraient sans réponse.
Les garanties à examiner pour un séjour professionnel à Bali
La qualité d’une assurance voyage ne se résume pas à une liste de garanties. Chaque rubrique doit être lue avec son plafond, sa franchise, sa durée et ses conditions d’application. Un contrat utile est celui dont les modalités correspondent au déplacement réellement programmé.
| Point à contrôler | Pourquoi il compte | Question à poser |
|---|---|---|
| Frais médicaux | Une consultation, une hospitalisation ou des examens peuvent entraîner des dépenses importantes. | Quel montant maximal est prévu, et quels soins sont inclus ? |
| Assistance et rapatriement | L’assisteur organise la réponse lorsque l’état de santé ou le contexte impose un transfert. | Comment joindre l’assistance et qui décide de l’organisation médicale ? |
| Retour anticipé | Un imprévu familial ou professionnel peut modifier brutalement le calendrier. | Quels événements ouvrent droit à la garantie ? |
| Bagages et matériel | Un ordinateur, des documents ou des effets personnels peuvent être perdus, volés ou retardés. | Quels biens sont admis et quelles preuves faut-il conserver ? |
| Responsabilité civile | Un dommage involontaire causé à un tiers peut engager le voyageur. | La garantie s’applique-t-elle au contexte prévu du séjour ? |
Le plafond de frais médicaux mérite une attention particulière. Il doit être lu avec les exclusions, les éventuelles avances de frais et le rôle exact de l’assistance. Un contrat peut annoncer une protection étendue tout en imposant une procédure d’appel avant une hospitalisation non urgente. Garder le numéro d’assistance accessible, y compris hors de sa messagerie professionnelle, est donc aussi important que souscrire la garantie.
Les frais de recherche et de secours, le transport vers un établissement adapté et l’évacuation médicale sont des sujets distincts. Le libellé du contrat permet de savoir ce qui relève d’une aide logistique, d’un remboursement ou d’une décision prise par l’assisteur. Il est préférable d’éviter d’interpréter une formule générale comme une promesse sans limite.
Articuler protection du collaborateur et continuité de l’activité
Pour une entreprise, l’assurance voyage Bali s’inscrit dans une gestion plus large du risque. Un incident peut affecter la personne concernée, mais aussi un projet, une réunion importante, un calendrier de livraison ou les moyens matériels nécessaires à la mission. Préparer le départ revient à établir une continuité simple : contacts de remplacement, accès aux documents indispensables, procédure interne en cas de retard et interlocuteur habilité à échanger avec l’assisteur lorsque le voyageur ne le peut pas.
La protection du collaborateur doit également être regardée en cohérence avec ses couvertures habituelles. Pour relier cette préparation aux besoins de santé qui entourent un déplacement, il peut être utile de s’appuyer sur cette expertise afin de mieux distinguer les protections complémentaires de celles prévues spécifiquement pour le voyage.
Cette démarche ne consiste pas à additionner les contrats sans méthode. Elle consiste à relever, pour chacun, le bénéficiaire, le territoire, la période couverte, les garanties activées et le contact opérationnel. Une fiche de synthèse remise au voyageur peut contenir le numéro d’assistance, le numéro de contrat, les consignes de déclaration et les coordonnées de la personne à prévenir dans l’entreprise.
Carte bancaire, contrat collectif et assurance dédiée : comparer sans supposer
Les garanties associées à une carte bancaire sont souvent évoquées en premier. Elles peuvent être utiles, mais leur mise en oeuvre dépend fréquemment du type de carte, du moyen de paiement employé et de la durée du voyage. Il serait imprudent de conclure qu’elles couvrent automatiquement chaque personne ou chaque dépense parce que le billet a été réglé avec la carte de l’entreprise.
Un contrat collectif peut, lui aussi, prévoir une assistance internationale. Là encore, il faut contrôler son périmètre réel. Le déplacement professionnel est-il explicitement concerné ? Les voyages effectués à titre personnel juste avant ou après la mission sont-ils inclus ? Un stagiaire, un dirigeant ou un intervenant extérieur bénéficie-t-il du même niveau de protection ? Ces réponses figurent dans la notice et les conditions du contrat, pas dans une formule commerciale résumée.
Une assurance voyage dédiée peut compléter les protections déjà existantes. La comparaison gagne à être menée ligne par ligne, plutôt qu’à partir du seul prix. Une garantie plus large peut être moins utile si sa durée ne correspond pas au séjour, si le matériel professionnel n’entre pas dans sa définition des biens couverts ou si les exclusions contredisent le programme prévu.
Les exclusions et formalités qui influencent réellement la prise en charge
Les exclusions ne sont pas des détails juridiques à parcourir en fin de lecture. Elles indiquent les situations dans lesquelles la garantie peut ne pas jouer ou être limitée. Les antécédents médicaux, les soins programmés, certains sports, la consommation d’alcool ou de substances, les objets laissés sans surveillance et le non-respect des consignes de sécurité figurent souvent parmi les sujets à contrôler avec prudence.
Il faut aussi distinguer une maladie soudaine d’une situation connue avant le départ. Une réponse adaptée dépend de la rédaction exacte du contrat et du dossier concerné. En cas de doute, demander une précision écrite à l’assureur ou à l’assisteur avant de partir est plus sûr que de se fier à une interprétation. Cette précaution est particulièrement pertinente lorsqu’un voyageur suit déjà un traitement ou transporte du matériel médical.
La déclaration d’un incident réclame généralement des éléments concrets : factures, justificatifs de paiement, certificat médical si nécessaire, preuve de dépôt de plainte en cas de vol, attestations de transport ou échanges avec le prestataire. Une copie numérique sécurisée des documents de voyage et des contrats facilite les démarches si les originaux sont égarés.
Organiser une réponse pratique en cas d’incident sur place
Face à un problème de santé, à un accident ou à une hospitalisation, le premier réflexe est de contacter l’assistance dès que la situation le permet. Elle peut orienter vers un établissement, indiquer la marche à suivre et organiser les solutions prévues au contrat. Prendre seul une décision coûteuse sans l’en informer peut compliquer l’examen ultérieur du dossier.
Pour un bagage ou du matériel perdu, il convient de signaler rapidement le problème au transporteur, à l’hôtel ou aux autorités compétentes selon les circonstances. Les preuves obtenues sur place sont souvent déterminantes. Pour un ordinateur professionnel, l’entreprise doit aussi activer son propre protocole de sécurité : changement de mots de passe, révocation des accès sensibles et information du référent informatique si des données peuvent être exposées.
Un retour anticipé ne se gère pas seulement par la réservation d’un nouveau billet. Il peut impliquer des obligations professionnelles, des ajustements de rendez-vous et la transmission d’informations à l’équipe. Prévoir un mode de relais avant le départ limite la pression exercée sur un salarié déjà confronté à un imprévu.
La checklist à finaliser avant le départ à Bali
Une vérification structurée, réalisée quelques jours avant le voyage, réduit les oublis sans alourdir l’organisation. Elle peut être adaptée à la durée de la mission et aux responsabilités confiées au voyageur.
- Relire les dates, le territoire et les bénéficiaires indiqués sur les contrats.
- Enregistrer le numéro d’assistance dans le téléphone et le conserver aussi sur papier.
- Vérifier les plafonds de frais médicaux, les franchises et les exclusions pertinentes.
- Contrôler les conditions des garanties liées à la carte bancaire utilisée.
- Préparer les justificatifs de réservation, les coordonnées professionnelles et les contacts d’urgence.
- Définir l’interlocuteur interne à prévenir en cas de difficulté.
- Prévoir les consignes de protection du matériel et des accès numériques.
Cette préparation n’élimine pas les aléas d’un déplacement international. Elle permet toutefois de savoir à qui s’adresser et quels documents produire au moment où l’attention doit rester concentrée sur la situation elle-même. Pour l’entreprise comme pour le voyageur, une assurance voyage Bali bien comprise sert d’abord à rendre la réponse plus claire lorsque le programme ne se déroule pas comme prévu.
Une assurance voyage est-elle obligatoire pour aller à Bali ?
Elle n’est pas présentée ici comme une formalité universellement obligatoire, mais les autorités françaises recommandent fortement une couverture des frais médicaux et du rapatriement pour l’Indonésie. Vérifiez les exigences applicables à votre situation avant le départ.
La carte bancaire professionnelle suffit-elle pour un déplacement à Bali ?
Elle peut inclure certaines garanties, mais cela dépend de la carte, du paiement du voyage, des plafonds et des personnes couvertes. Il faut consulter la notice d’assurance et d’assistance avant de considérer la protection comme suffisante.
Que faire en cas d’hospitalisation pendant une mission à Bali ?
Contactez l’assistance prévue par le contrat dès que possible. Elle indique les démarches, peut organiser la prise en charge selon les garanties et coordonne les décisions relatives à un éventuel transfert ou rapatriement.
Les équipements professionnels sont-ils couverts en cas de vol ?
Ce point varie selon le contrat. Les plafonds, les catégories de biens admises, les exclusions et les justificatifs demandés doivent être examinés avant le départ. Une couverture voyage peut ne pas répondre à tous les besoins liés au matériel de l’entreprise.