Une société qui facture des clients professionnels travaille souvent avant d’encaisser, et parfois elle n’encaissera jamais. L’assurance crédit entreprise répond exactement à cette situation : elle transfère à un assureur la perte financière liée aux factures restées impayées, contre une prime calculée sur le chiffre d’affaires garanti. Le principe est ancien, mais les contrats se ressemblent surtout en apparence : les écarts se logent dans les plafonds, les seuils de déclenchement, les exclusions et le temps réel mis à indemniser.
L’assurance crédit entreprise, aussi appelée assurance des créances, garantit le paiement des factures dues par vos clients professionnels. L’assureur accorde une limite de crédit par acheteur, indemnise la créance après franchise en cas de défaillance, puis se retourne lui-même contre le débiteur.
- Objet : couvrir le risque d’insolvabilité d’un client, pas une faute de votre part.
- Déclencheurs : défaut persistant après échéance, procédure collective, liquidation judiciaire.
- Hors périmètre : ventes aux particuliers, litiges de qualité ou de conformité, créances antérieures au contrat.
- Budget observé : de 0,12 % à 0,60 % du chiffre d’affaires assuré, avec un minimum annuel souvent compris entre 750 et 1 500 euros.
Table of Contents
ToggleQu’est-ce qu’une assurance crédit entreprise et quel risque transfère-t-elle ?
Le contrat couvre un risque précis, celui de l’insolvabilité d’un acheteur professionnel. L’entreprise déclare le chiffre d’affaires qu’elle souhaite garantir, l’assureur étudie la solidité de chaque client, puis attribue une limite de crédit par acheteur. Tant que les encours restent sous ce plafond, les factures sont protégées.
Quand le défaut survient, l’indemnité est versée après application de la franchise contractuelle, laquelle correspond à un pourcentage de la créance laissé à la charge de l’entreprise assurée. L’assureur devient ensuite subrogé dans les droits de son client et poursuit le recouvrement auprès du débiteur défaillant.
Cette subrogation constitue un avantage souvent sous-estimé. Elle évite au dirigeant de mener seul une procédure longue contre un acheteur qui demeure, par ailleurs, un partenaire commercial actif. L’assureur gère la relance contentieuse, la société récupère de la trésorerie et garde la main sur la relation d’affaires.
Cela ne dispense évidemment pas de vendre avec prudence. Une couverture mal calibrée, avec des limites trop basses, protège surtout les petits comptes et laisse les plus gros exposés au pire moment.
Comment l’assureur crédit fixe la limite accordée à chaque client
La souscription démarre par une déclaration de portefeuille. L’entreprise transmet la liste de ses acheteurs, les encours récents, les retards déjà constatés et les conditions de règlement négociées. L’assureur croise ces éléments avec ses propres sources : bilans déposés, notations, incidents de paiement enregistrés, informations économiques locales.
De cette analyse sortent deux chiffres distincts. La limite par acheteur plafonne l’engagement sur un même client. La limite globale annuelle borne l’ensemble des indemnisations sur douze mois. Un contrat peut afficher une couverture confortable et devenir inopérant si l’enveloppe globale est consommée dès le mois de septembre.
Ces montants ne sont pas figés. La plupart des polices prévoient un réexamen trimestriel, auquel s’ajoute la possibilité de solliciter une hausse ponctuelle avant une commande importante. Beaucoup d’entreprises ignorent cette faculté et livrent un volume inhabituel avec un plafond inchangé depuis deux ans.
Impayés couverts et exclusions : le périmètre réel du contrat
Entrent dans le champ habituel de la garantie :
- le défaut de paiement constaté après échéance et relances restées sans effet ;
- l’ouverture d’une procédure collective chez l’acheteur ;
- la liquidation judiciaire, sous réserve du respect des règles de déclaration de créance ;
- l’insolvabilité d’un client établi à l’étranger, lorsque l’option export a été souscrite.
Restent en dehors du périmètre :
- les ventes consenties à des particuliers ;
- les contestations portant sur la qualité, la conformité ou le retard de livraison, qui relèvent du droit commercial ;
- les créances nées avant la prise d’effet de la police ;
- les encours supérieurs à la limite accordée à l’acheteur, sauf autorisation préalable obtenue de l’assureur.
Le point le plus sensible concerne les litiges. Dès qu’un client invoque un défaut de prestation, l’indemnisation est suspendue jusqu’à la résolution du désaccord. D’où l’importance de conserver chaque bon de livraison, chaque validation de commande et chaque échange écrit.
Combien coûte une assurance crédit entreprise en France ?
La prime se calcule en pourcentage du chiffre d’affaires garanti, pas du nombre de salariés ni du montant des factures. Plus le portefeuille est diversifié et composé de clients bien notés, plus le taux baisse. À l’inverse, une activité concentrée sur quelques gros comptes fragiles renchérit la cotisation, quand elle ne conduit pas l’assureur à refuser certains acheteurs.
| Profil de l’entreprise | Chiffre d’affaires assuré | Taux annuel indicatif | Prime estimée |
|---|---|---|---|
| Artisan ou très petite structure, clientèle locale | 300 000 € | 0,35 % à 0,60 % | 1 050 € à 1 800 € |
| Prestataire de services, une quarantaine de comptes réguliers | 1 200 000 € | 0,25 % à 0,45 % | 3 000 € à 5 400 € |
| Négoce avec export européen | 4 000 000 € | 0,18 % à 0,35 % | 7 200 € à 14 000 € |
| Industrie, quelques grands donneurs d’ordre | 10 000 000 € | 0,12 % à 0,30 % | 12 000 € à 30 000 € |
Trois éléments s’ajoutent fréquemment au tarif affiché : un minimum de prime annuelle, des frais de dossier à la souscription et une surprime pour les garanties export. Les prix ci-dessus sont des ordres de grandeur destinés à cadrer une négociation, pas des tarifs contractuels.
Pour situer le coût par rapport aux autres protections de l’entreprise, il est utile de comparer l’ensemble des formules disponibles, comme le détaille cette page consacrée à l’assurance et au crédit pour les entreprises.
Assurance crédit, affacturage ou caution : trois logiques à ne pas mélanger
Ces trois mécanismes répondent à des besoins différents, même s’ils touchent tous à la trésorerie.
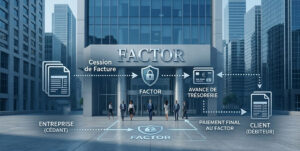
- Assurance crédit : l’entreprise reste propriétaire de sa facturation, paie une prime et reçoit une indemnité en cas de sinistre. Le financement de l’encours n’est pas inclus.
- Affacturage : le factor achète les créances et verse le montant avancé, moyennant commission et agios. La garantie d’impayé n’est que l’un des services, parfois partiel.
- Caution bancaire ou garantie à première demande : elle sécurise une opération précise, chantier ou marché public, et non l’ensemble du chiffre d’affaires.
Choisir revient donc à trancher une question simple : avez-vous besoin de cash immédiat ou d’une protection contre la perte définitive ? Les deux peuvent se cumuler, à condition de vérifier qu’un même impayé n’est pas indemnisé deux fois.
Quelles sociétés gagnent vraiment à s’assurer contre les impayés
La couverture devient pertinente dès que trois conditions se réunissent : des délais de paiement longs, une clientèle concentrée et une trésorerie incapable d’absorber la perte d’un seul gros compte. Une entreprise du bâtiment qui attend soixante jours sur des marchés privés, un sous-traitant industriel dépendant de deux donneurs d’ordre ou un importateur qui accorde des facilités à ses revendeurs entrent typiquement dans ce cadre.
Le raisonnement inverse tient aussi. Un commerce qui encaisse comptant, une activité de services réglée à la commande ou un chiffre d’affaires réparti sur des centaines de petits clients sans retard structurel trouvent rarement un intérêt économique à la formule.
Un troisième cas mérite attention : l’entreprise en croissance rapide. Son encours augmente plus vite que ses fonds propres, et un impayé majeur peut annuler une année entière de résultats. La prime devient alors un coût de développement, pas un simple poste de sécurité.
Les clauses qui décident du montant indemnisé
Deux contrats au taux identique peuvent produire des indemnités très différentes. Quatre clauses méritent une lecture attentive avant signature.
La franchise d’abord : exprimée en pourcentage de la créance, elle peut atteindre 20 % et peser lourd sur les petits encours. Le délai de carence ensuite, c’est-à-dire la période pendant laquelle les nouvelles créances ne sont pas garanties. Le seuil de déclenchement du sinistre également, qui varie selon que l’assureur exige une mise en demeure, une procédure ou simplement un retard caractérisé. Enfin la clause de réclamation, qui impose de signaler l’impayé dans un délai court, souvent trente à soixante jours suivant l’échéance.
Ces paramètres se négocient. Un conseil extérieur, courtier ou expert-comptable, aide à repérer les formulations qui réduisent la protection sans que le tarif en tienne compte.
Souscrire une assurance crédit entreprise, étape par étape
Le dossier se prépare en amont, car l’assureur raisonne sur des données chiffrées et non sur des intentions.
- Rassembler le chiffre d’affaires des vingt-quatre derniers mois, ventilé par client.
- Lister les encours en cours, les retards et les contentieux éventuels.
- Préparer les derniers bilans et liasses fiscales.
- Définir le niveau de garantie souhaité par acheteur et globalement.
- Comparer au moins trois propositions sur le taux, la franchise et les délais.
- Vérifier les obligations déclaratives mensuelles ou trimestrielles prévues au contrat.
Comptez deux à quatre semaines entre le premier échange et la prise d’effet, davantage lorsque le portefeuille comporte des clients étrangers à analyser. La date d’effet doit être calée avant les premières livraisons importantes, puisque les factures antérieures restent exclues.
Un client ne paie pas : la chronologie à respecter
Le sinistre se joue sur le respect du calendrier contractuel. Dès l’échéance dépassée, une relance écrite part vers l’acheteur. Si le règlement n’arrive pas, l’assureur est informé dans le délai prévu par la police, avec copie de la facture, du bon de livraison et de la relance.
Vient ensuite la mise en demeure, souvent par lettre recommandée, puis la déclaration formelle de sinistre accompagnée des pièces justificatives. L’assureur instruit le dossier, vérifie que la créance entre bien dans la limite accordée et écarte toute contestation de la part de l’acheteur.
Le versement intervient une fois la créance reconnue, avec application de la franchise. En parallèle, l’assureur engage le recouvrement. Si une somme est finalement récupérée auprès du débiteur, elle lui revient en tout ou partie selon les stipulations du contrat. Un dossier bien documenté dès le premier jour de retard raccourcit sensiblement ce parcours.
+Peut-on garantir seulement une partie de son portefeuille clients ?
Oui, mais rarement librement. La plupart des polices imposent de déclarer l’ensemble du chiffre d’affaires d’un même marché, afin d’éviter de ne conserver que les risques les plus lourds. Des formules ciblées existent pour certains grands contrats, avec une tarification adaptée au cas par cas.
+Que se passe-t-il quand un acheteur dépasse la limite de crédit accordée ?
L’excédent n’est plus garanti. Deux options s’offrent alors avant livraison : demander une extension ponctuelle à l’assureur, ou accepter le risque sur la tranche dépassant le plafond. Livrer sans autorisation revient à financer soi-même la partie non couverte.
+L’assureur indemnise-t-il en cas de liquidation judiciaire du client ?
En principe oui, dès lors que la créance est née pendant la période de garantie et qu’elle respecte la limite fixée. L’entreprise doit déclarer sa créance auprès du mandataire liquidateur dans les délais légaux et transmettre la preuve de cette déclaration à l’assureur.
+Existe-t-il un chiffre d’affaires minimum pour souscrire ?
Les assureurs spécialisés visent généralement des sociétés réalisant au moins 500 000 euros de chiffre d’affaires, en raison du minimum de prime annuelle. En dessous de ce seuil, une garantie impayé adossée à un contrat d’affacturage ou une assurance des créances simplifiée reste plus réaliste.
+Les ventes à l’export hors Union européenne sont-elles couvertes ?
Elles nécessitent une extension spécifique. Le risque politique, les restrictions de change et l’insolvabilité à l’étranger imposent une analyse distincte et une surprime. Sans cette option, seules les créances françaises et, selon les contrats, certaines créances européennes sont garanties.
+Comment se déroule concrètement la déclaration d’un impayé ?
Vous informez l’assureur dans le délai prévu au contrat, en joignant la facture, le bon de livraison, la commande et les relances écrites. Après instruction, l’indemnité est calculée sur la créance hors taxes, franchise déduite. Le recouvrement est ensuite piloté par l’assureur, qui vous tient informé des suites données.